Retirer des CHF d’un exchange vers une banque suisse : procédure
Retirer des CHF d’un exchange vers une banque suisse : vente, conversion, IBAN, frais, justificatifs, délai et conduite à tenir.
Pour retirer des CHF d’un exchange vers une banque suisse, séparez la vente, la conversion et le virement. Utilisez un compte à votre nom, commencez par un test et conservez l’historique complet. Une demande de justificatifs est possible et ne signifie pas automatiquement que les fonds sont refusés.
L’essentiel
- Pour retirer des CHF d’un exchange vers une banque suisse, vérifiez d’abord qu’un retrait CHF est disponible.
- Mesurez séparément la vente, le change et le virement bancaire.
- Préparez les preuves depuis le dépôt initial jusqu’au montant retiré.
- Ne fractionnez pas une opération dans le but d’éviter un contrôle.
Retirer des CHF d’un exchange vers une banque suisse : le parcours
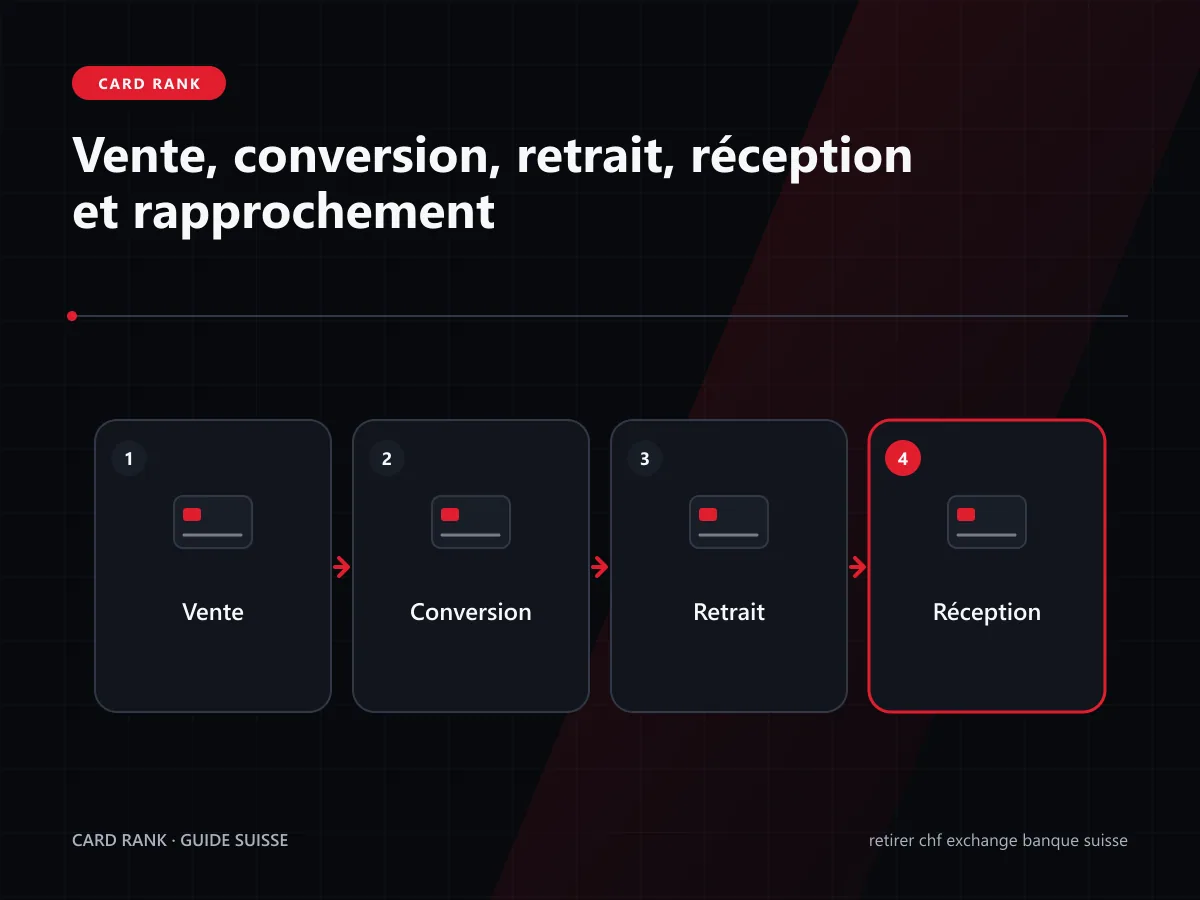
Le parcours contient six étapes :
- vérifier la méthode CHF ;
- vendre les cryptoactifs ;
- convertir si nécessaire ;
- enregistrer l’IBAN ;
- effectuer un test ;
- rapprocher la somme reçue.
Le bouton Retirer n’efface pas les étapes précédentes. Le coût et la preuve de la vente comptent autant que le virement.
Vérifier que le retrait CHF existe
Une plateforme peut accepter des clients suisses sans proposer de sortie directe en CHF. Contrôlez dans votre compte :
- devise ;
- pays éligible ;
- méthode ;
- minimum ;
- frais ;
- délai ;
- banque partenaire.
Kraken documente au 24 juillet 2026 des retraits CHF par SIC pour la Suisse et le Liechtenstein et par SWIFT selon les régions. Les frais et minimums varient.
Vérifiez toujours l’écran du compte avant l’opération, car les méthodes peuvent évoluer.
Vendre les cryptoactifs
Avant le retrait, notez :
- actif vendu ;
- quantité ;
- paire ;
- type d’ordre ;
- prix moyen ;
- frais ;
- horodatage.
Un ordre au marché privilégie l’exécution. Un ordre limite contrôle le prix mais peut ne pas être exécuté.
Téléchargez l’historique du trade. Il relie le solde crypto au solde fiat et sert au calcul du coût.
Le guide sur les frais d’un exchange crypto explique comment isoler spread et commission.
Convertir en CHF ou retirer une autre devise
Si la paire utilisée est en EUR ou USD, deux chemins existent :
- convertir sur l’exchange ;
- retirer la devise puis laisser la banque convertir.
Comparez taux, spread, frais de retrait et frais de réception. N’assumez pas que la banque ou l’exchange sera moins cher.
Coinbase avertit qu’une banque peut rejeter ou convertir une devise non prise en charge et que des frais peuvent réduire un remboursement.
Enregistrer l’IBAN suisse
Utilisez un compte à votre nom. Vérifiez :
- titulaire ;
- IBAN ;
- devise ;
- adresse ;
- éventuelle validation ;
- whitelist ;
- délai de sécurité.
Un compte joint ou professionnel peut nécessiter une confirmation. N’utilisez pas un IBAN tiers pour accélérer la sortie.
Si la plateforme demande un virement préalable pour vérifier le compte bancaire, suivez exclusivement ses instructions officielles.
Effectuer un retrait test
Le test doit être supérieur au minimum et tenir compte du frais fixe. Avant de confirmer :
- relisez le montant brut ;
- notez le frais ;
- vérifiez le montant net ;
- sauvegardez l’identifiant ;
- notez le délai estimatif.
Rapprochez ensuite l’avis de retrait et le crédit bancaire. Un test valide le canal, pas l’absence de contrôle sur une somme supérieure.
Le parcours inverse est détaillé dans envoyer des CHF vers un exchange.
Préparer les justificatifs
Constituez un dossier chronologique :
- avis du dépôt bancaire initial ;
- historique d’achat ;
- adresses et hashes des transferts ;
- dépôts sur l’exchange ;
- historique de vente ;
- avis de retrait ;
- relevé bancaire final.
Ajoutez une explication simple de l’origine économique : salaire épargné, achat ancien, vente d’un actif ou autre fait documenté.
La cohérence est plus utile qu’un grand volume de pièces sans lien. Ne transmettez que par le canal authentifié demandé.
Contrôle bancaire et origine des fonds
Une banque peut demander l’origine des fonds, l’objet du transfert ou les plateformes utilisées. Répondez factuellement et demandez la liste précise des documents attendus.
Ne :
- masquez pas une plateforme ;
- modifiez pas un relevé ;
- fractionnez pas pour éviter une revue ;
- envoyez pas de crypto à un prétendu contrôleur.
Le KYC d’un exchange en Suisse explique la différence entre source des fonds et source du patrimoine.
Délais, retours et montant manquant
Comptez les jours ouvrables. Un retard peut venir :
- de l’exchange ;
- de sa banque ;
- d’une banque correspondante ;
- de votre banque ;
- d’un contrôle ;
- d’une erreur de devise.
Si le délai est dépassé, réunissez l’identifiant de retrait et demandez le statut à l’exchange. Votre banque peut ensuite rechercher un paiement reçu ou rejeté.
Un montant inférieur peut résulter de frais partagés ou d’un change. Demandez le détail avant de conclure à une perte.
Conserver la trace fiscale
En Suisse, la qualification et la déclaration dépendent de la situation. Conservez au minimum :
- date ;
- quantité ;
- valeur en CHF ;
- frais ;
- contrepartie ;
- solde après opération.
Le guide de fiscalité crypto suisse fournit le cadre général. Pour une situation personnelle, consultez un spécialiste.
Le rapprochement final confirme le montant réellement reçu.
Exemple de dossier pour un retrait de 10 000 CHF
Si vous avez acheté du BTC puis utilisé un wallet personnel, préparez :
- relevés des virements d’origine ;
- historiques des achats ;
- hashes des retraits vers le wallet ;
- hash du retour vers l’exchange ;
- ordre de vente ;
- avis de retrait bancaire.
Ajoutez une note expliquant l’effet du cours et des frais. Effectuez un retrait test conforme aux minimums. Après réception, vérifiez le libellé, la banque émettrice et le montant net. Le test confirme l’IBAN, mais il ne remplace pas le dossier principal.
Répondre à une demande bancaire
Demandez l’objet de la revue, la liste des pièces, le canal et la référence du dossier. Répondez avec une chronologie courte. Évitez les captures sans date et les exports tronqués.
Si plusieurs exchanges interviennent, expliquez chaque transfert avec ses hashes. La description économique doit correspondre aux preuves.
Si le retrait est retourné
Un virement peut revenir pour un IBAN fermé, une devise non acceptée ou un nom incompatible. Demandez le motif, attendez le recrédit, mesurez les frais, puis corrigez la cause.
Ne multipliez pas les retraits pendant l’enquête. Si le montant recrédité est inférieur, demandez le détail. Un retour bancaire ne doit pas être confondu avec une perte on-chain.
Retrait ponctuel ou sorties régulières
Pour une sortie ponctuelle, le frais fixe pèse peu mais le dossier d’origine peut être volumineux. Pour des retraits mensuels, la répétition, les exports et le rapprochement deviennent prioritaires.
Créez un registre contenant :
- identifiant de vente ;
- montant brut ;
- frais de trading ;
- conversion ;
- identifiant de retrait ;
- montant net reçu ;
- date bancaire.
Ce registre évite de reconstruire les opérations à la fin de l’année. Il met aussi en évidence un changement de frais ou de délai.
La régularité ne dispense pas de conserver les preuves. Une banque peut demander une explication après plusieurs virements similaires.
Limiter les erreurs sans contourner les contrôles
Un test technique est légitime pour vérifier l’IBAN. En revanche, diviser systématiquement une somme pour rester sous un seuil supposé peut être interprété comme une tentative de contournement.
Définissez le montant selon votre besoin économique, expliquez-le et fournissez les pièces demandées. Si vous craignez un problème, demandez conseil à la banque ou à un professionnel avant la vente.
FAQ sur les retraits CHF d’un exchange
Comment retirer des CHF d’un exchange ?
Vendez, convertissez si nécessaire, utilisez un IBAN à votre nom, testez puis conservez les preuves.
Une banque suisse peut-elle demander des justificatifs ?
Oui. Préparez un historique reliant l’origine, les achats, les transferts, la vente et le retrait.
Combien de temps prend un retrait CHF ?
Le délai varie selon le rail et les contrôles. Utilisez l’estimation affichée et comptez les jours ouvrables.
Faut-il fractionner un gros retrait ?
Pas pour éviter un contrôle. Un test technique est prudent, mais l’opération principale doit rester explicable.
Conclusion
Pour retirer des CHF d’un exchange vers une banque suisse, traitez la sortie comme une chaîne documentée. Mesurez la vente et le change, testez l’IBAN, puis conservez les preuves jusqu’au rapprochement bancaire et fiscal.
Faire analyser un parcours de retrait CHF →
Sources et Références
Sources vérifiées
- Kraken, options de retrait CHFConsultée le 24.07.2026
- Coinbase, méthodes de paiement EMEAConsultée le 24.07.2026
- Swissquote, paiements sortantsConsultée le 24.07.2026
- FINMA, questions sur les offres cryptoConsultée le 24.07.2026