Peut-on recevoir son salaire avec une carte crypto ?
Recevoir son salaire avec une carte crypto exige un compte compatible. Vérifiez IBAN, titulaire, CHF, employeur, fiscalité et accès au solde.
Recevoir son salaire avec une carte crypto signifie généralement faire verser des CHF ou une autre devise sur un compte associé, puis utiliser la carte. La carte elle-même n’a ni IBAN ni capacité à recevoir un virement.
Il existe aussi un second cas, très différent : un employeur verse directement une rémunération en jetons. Les vérifications bancaires, contractuelles et fiscales ne sont alors pas les mêmes.
L’essentiel
- Pour recevoir son salaire avec une carte crypto, le compte associé doit accepter le virement, pas seulement la carte.
- Vérifiez le titulaire, l’IBAN, la devise, la référence et les exigences de l’employeur.
- Distinguez salaire en fiat reçu sur un compte et salaire versé en crypto.
- Testez le parcours et gardez un compte bancaire de secours.
Recevoir son salaire avec une carte crypto : deux modèles
Le premier modèle ressemble à un compte courant :
- l’employeur envoie le salaire en CHF ;
- un compte lié à l’application reçoit les fonds ;
- la carte débite ce compte ou un solde préparé ;
- vous choisissez éventuellement de convertir une partie en crypto.
Le second modèle commence par une rémunération en crypto :
- l’employeur calcule la rémunération ;
- il envoie des jetons vers un wallet ;
- la valeur doit être documentée ;
- vous transférez ou convertissez ensuite les actifs pour la carte.
Dans le premier cas, la crypto peut ne jamais intervenir. Dans le second, la carte n’est qu’un usage ultérieur des actifs reçus.
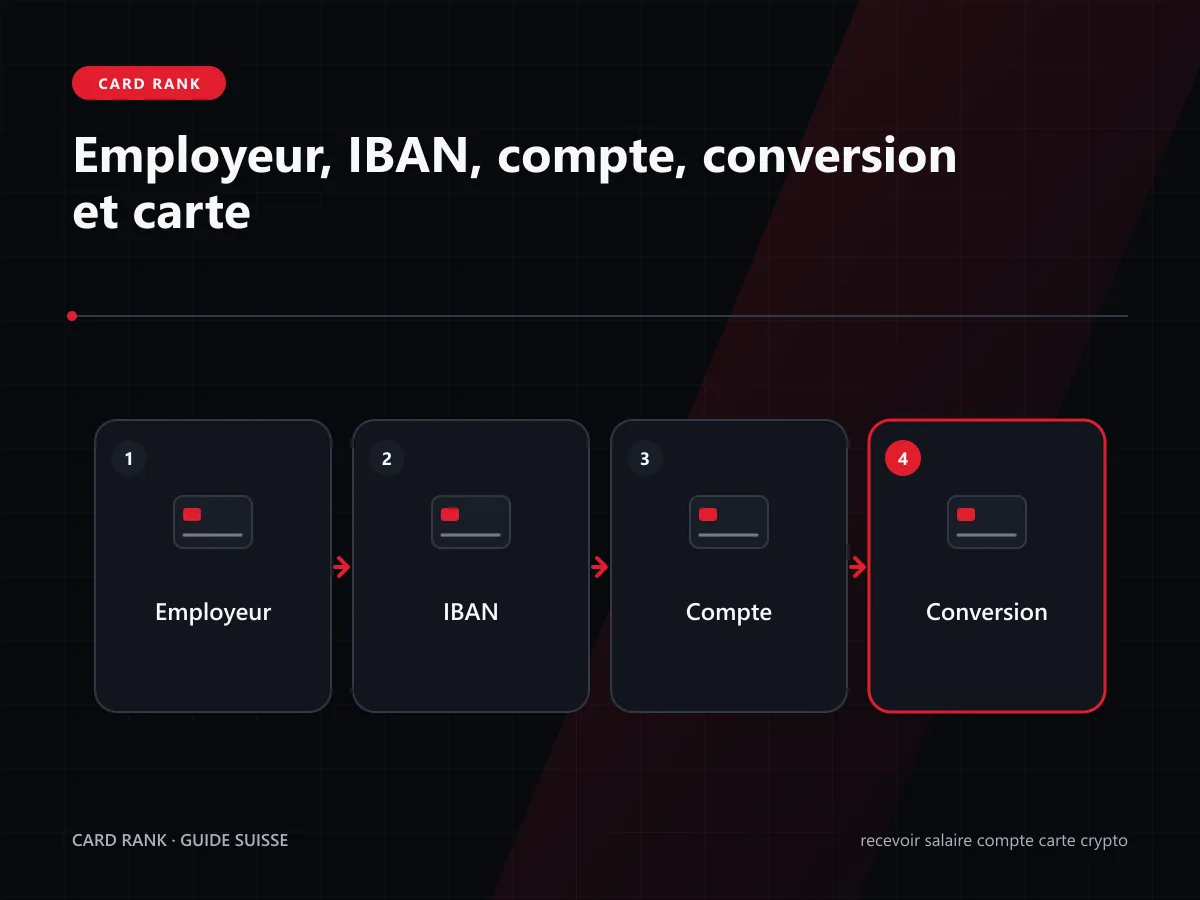
Vérifier le compte avant la carte
Un logo Visa ou Mastercard ne renseigne pas sur les virements entrants. Ouvrez les conditions du compte et vérifiez :
- IBAN attribué ;
- nom du titulaire ;
- pays de l’IBAN ;
- devises reçues ;
- virement CHF domestique ou international ;
- référence obligatoire ;
- origine des fonds acceptée ;
- frais et délai ;
- entité contractante.
Un IBAN partagé avec référence peut fonctionner pour un dépôt personnel sans être adapté à la paie. L’employeur peut exiger un compte clairement établi au nom du salarié.
L’article sur la carte crypto avec IBAN détaille les quatre situations derrière cette promesse.
Ce que l’employeur doit pouvoir utiliser
Avant de modifier vos coordonnées de salaire, contactez la paie. Demandez quels champs sont nécessaires et si le pays de l’IBAN ou la devise pose une contrainte.
Préparez :
- nom complet du titulaire ;
- IBAN ;
- BIC si demandé ;
- nom de l’établissement ;
- adresse du bénéficiaire lorsque requise ;
- devise du virement ;
- communication ou référence.
Ne transmettez pas une adresse blockchain à la place d’un IBAN sauf si un accord explicite prévoit une rémunération en crypto.
Un test personnel ne vaut pas acceptation par l’employeur. Il prouve seulement que le compte reçoit un type de virement.
Salaire en CHF reçu sur un compte lié
Dans ce scénario, l’employeur paie une rémunération classique. Les fonds arrivent en fiat.
Le compte peut ensuite :
- conserver les CHF ;
- convertir les CHF en EUR ou USD ;
- permettre un achat de crypto ;
- alimenter un solde prépayé ;
- servir directement de source à la carte.
Vérifiez le moment où le montant devient disponible. Un compte crédité ne signifie pas toujours que la carte peut le dépenser. Le guide pour alimenter une carte crypto décrit ces soldes intermédiaires.
La conversion automatique ajoute un coût. Notez le salaire net reçu en CHF, le montant converti et le montant réellement disponible.
Salaire versé directement en crypto
Le versement de jetons touche au contrat, à la paie et à la fiscalité. CardRank ne peut pas déterminer si ce modèle convient à votre situation.
L’Administration fédérale des contributions indique qu’un salaire ou une prestation salariale versé sous forme de jetons de paiement constitue un revenu d’activité lucrative. La valeur au moment de la perception, convertie en CHF, doit être prise en compte sur le certificat de salaire selon ses indications.
Conservez :
- accord ou document de rémunération ;
- date et heure du versement ;
- actif et quantité ;
- adresse de réception ;
- TxID ;
- valeur en CHF et source du taux ;
- certificat de salaire ;
- conversion ou transfert ultérieur.
Un salaire de 5 000 CHF converti par l’employeur en jetons n’est pas identique à 5 000 CHF reçus puis investis volontairement. Le moment, les pièces et les risques diffèrent.
Le salaire est-il directement accessible par la carte ?
Quatre architectures changent la réponse.
Débit d’un compte fiat
La carte prélève le compte. C’est le parcours le plus proche d’une carte bancaire classique.
Solde prépayé
Vous devez recharger la carte. Le salaire peut rester sur le compte tant que vous ne déplacez pas un budget vers le solde.
Conversion au paiement
Le fournisseur peut convertir un actif ou une devise lorsque vous achetez. Le taux final n’est connu qu’à l’autorisation ou au règlement.
Crédit garanti
La carte utilise une ligne de crédit. Le salaire reçu peut rembourser le crédit sans constituer la source de chaque achat.
L’article carte exchange ou banque crypto aide à comparer ces structures sans déduire une protection depuis le mot « banque ».
Tester avant de changer les coordonnées de paie
Faites un essai depuis un compte personnel :
- récupérez les coordonnées officielles ;
- contrôlez titulaire et devise ;
- envoyez un faible montant ;
- mesurez le délai ;
- vérifiez le nom affiché ;
- identifiez le solde crédité ;
- testez un petit paiement ;
- exportez le relevé.
Ce test répond à des questions pratiques : le compte accepte-t-il les CHF, la référence est-elle correcte et le relevé est-il exploitable ?
Contactez ensuite l’employeur. Ne remplacez pas votre compte salarial avant d’avoir une confirmation claire et une solution de secours.
Risques de concentration
Recevoir tout son revenu sur le même service que celui qui conserve des cryptoactifs et fournit la carte concentre plusieurs dépendances :
- vérification KYC ;
- disponibilité du compte ;
- fonctionnement de la carte ;
- conversion ;
- support ;
- garde des actifs ;
- droit applicable.
La FINMA a rappelé en 2026 que la garde de cryptoactifs pose des risques techniques et juridiques, notamment lorsqu’un dépositaire étranger devient insolvable.
Le guide de sécurité recommande une séparation entre patrimoine et budget de paiement. Gardez un compte bancaire d’un autre établissement et un moyen de paiement indépendant.
Construire un relevé mensuel compréhensible
Un salaire reçu, une conversion et des achats ne doivent pas devenir une seule ligne opaque. À la fin du mois, rapprochez :
| Écriture | Document |
|---|---|
| salaire brut et net | certificat ou décompte de paie |
| virement reçu | relevé du compte |
| change éventuel | reçu de conversion |
| recharge de carte | historique interne |
| achats | relevé carte |
| achat de crypto | historique de trading |
Le total du salaire doit rester identifiable avant toute conversion. Vous pourrez ainsi expliquer pourquoi le montant dépensable diffère du revenu reçu.
Exportez les documents régulièrement. Un compte restreint ou fermé peut rendre l’accès plus difficile au moment où vous préparez une déclaration ou répondez à une question bancaire.
Cette discipline aide aussi à mesurer le coût réel. Additionnez change, recharge et frais de carte, puis comparez-les aux avantages réellement utilisés. Un cashback ne compense pas automatiquement une conversion récurrente du salaire.
Protection des dépôts et statut du fournisseur
Ne déduisez pas la protection depuis l’IBAN, l’application ou le terme « compte ». Il faut identifier :
- l’entité qui doit l’argent ;
- la nature du solde ;
- le pays de l’établissement ;
- son statut ;
- les conditions en cas d’insolvabilité.
Un solde fiat, un jeton, une créance sur une plateforme et un actif conservé pour votre compte ne suivent pas nécessairement le même régime.
CardRank ne fournit pas d’avis juridique sur cette qualification. La fiscalité des cartes crypto couvre les preuves, pas la garantie des dépôts.
Checklist avant le premier salaire
Vérifiez une dernière fois :
- compte au nom attendu ;
- IBAN et BIC ;
- CHF ou devise acceptée ;
- références ;
- accord de la paie ;
- frais ;
- délai ;
- accès de la carte ;
- export des relevés ;
- support ;
- compte de secours ;
- traitement fiscal si la rémunération est en jetons.
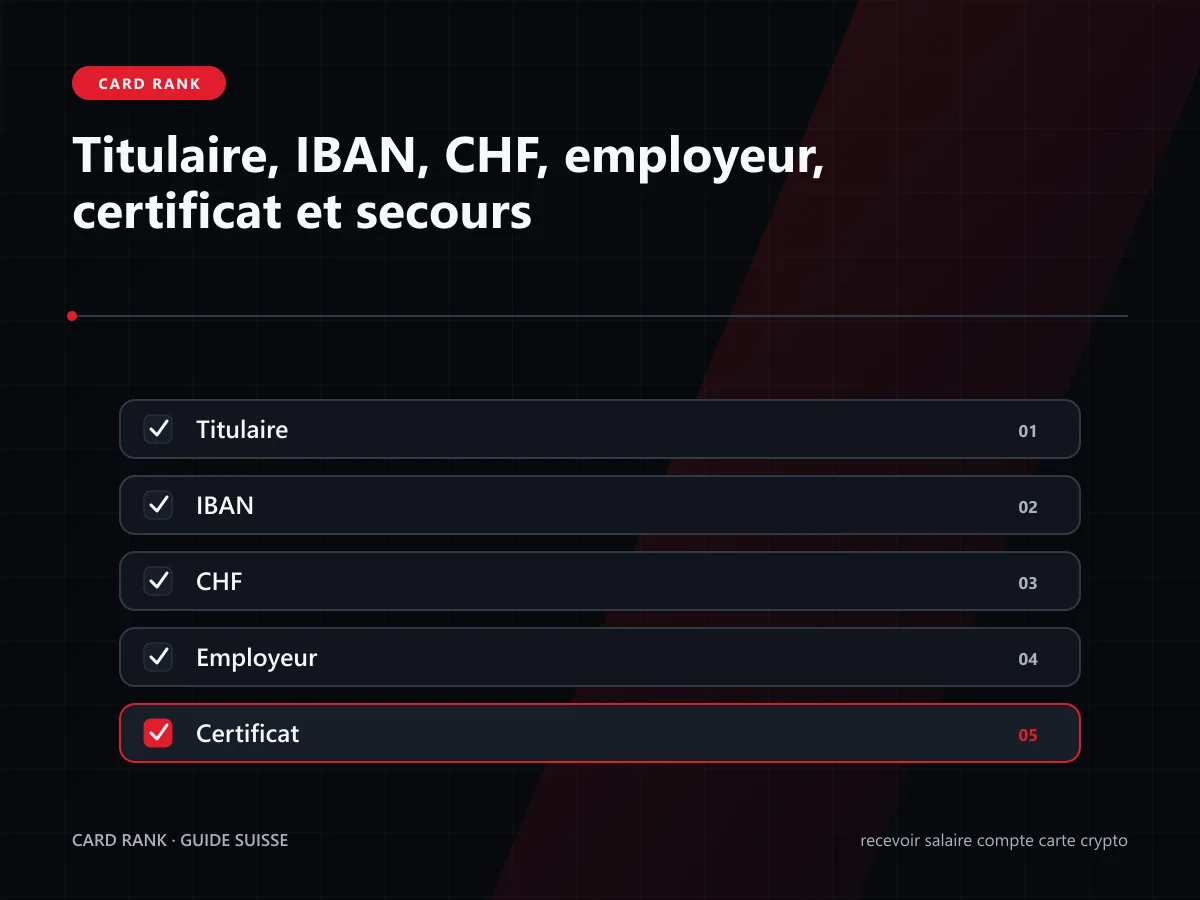
La capacité technique n’est qu’une partie de la décision. Le parcours doit aussi rester compréhensible pour l’employeur, la banque, le fisc et vous-même.
FAQ sur le salaire et les cartes crypto
Une carte crypto peut-elle recevoir un salaire ?
Non directement. Un compte associé peut recevoir le virement si ses conditions, son IBAN et sa devise sont compatibles.
Un employeur suisse doit-il accepter l’IBAN fourni ?
CardRank ne peut pas l’affirmer. Confirmez les exigences auprès de la paie avant de modifier les coordonnées.
Salaire en crypto et salaire sur un compte crypto sont-ils identiques ?
Non. Le premier est une rémunération en jetons. Le second est un salaire fiat reçu sur un compte, avant une conversion éventuelle.
Faut-il déplacer tout son salaire ?
Non pour tester. Commencez par un petit virement personnel, puis gardez un compte et une carte de secours.
Conclusion
Pour recevoir son salaire avec une carte crypto, vérifiez d’abord le compte : titulaire, IBAN, devise, virement entrant et accord de l’employeur. Séparez ensuite le salaire fiat d’une rémunération directement versée en jetons, car les pièces et les conséquences ne sont pas les mêmes.
Poser une question à CardRank →
Sources et Références
- AFC, fiscalité des cryptomonnaies, consulté le 24 juillet 2026.
- Swissquote, cartes de débit, consulté le 24 juillet 2026.
- Swissquote, FAQ cartes de débit, consulté le 24 juillet 2026.
- FINMA, conservation de cryptoactifs, consulté le 24 juillet 2026.
Sources vérifiées
- AFC, fiscalité des cryptomonnaiesConsultée le 24.07.2026
- Swissquote, cartes de débitConsultée le 24.07.2026
- Swissquote, FAQ cartes de débitConsultée le 24.07.2026
- FINMA, conservation de cryptoactifsConsultée le 24.07.2026