Choisir une carte d’exchange ou carte de banque crypto
Carte d’exchange ou carte de banque crypto : comparez compte CHF, garde, conversion, frais, recours et accès suisse. Ouvrez le comparatif.
Une carte d’exchange ou carte de banque crypto peut convertir les mêmes actifs au moment du paiement. La différence tient au compte, à l’entité, à la garde et aux recours disponibles, pas seulement au logo sur la carte.
En Suisse, un compte CHF bancaire peut simplifier certains flux. Il ne transforme pas automatiquement les cryptoactifs en dépôts protégés.
L’essentiel
- Une carte d’exchange ou carte de banque crypto doit être comparée couche par couche.
- L’exchange convient mieux à qui utilise déjà son compte de trading et ses actifs.
- La banque crypto convient mieux à qui veut un compte CHF et des services bancaires.
- Licence, garde et protection doivent être vérifiées pour chaque entité et type d’actif.
Carte d’exchange ou carte de banque crypto : verdict rapide
Le bon modèle dépend de votre usage principal :
- Meilleur pour l’intégration au trading : carte d’exchange, si vous acceptez la garde et la conversion du fournisseur.
- Meilleur pour un compte CHF : carte de banque crypto, si les services bancaires et la devise réduisent vos opérations.
- Meilleur recours : impossible à déduire du nom, car compte, carte et crypto peuvent relever de protections différentes.
Ne concentrez pas votre fonds d’urgence, votre portefeuille et votre carte sur un seul compte. Une interruption toucherait alors tout votre quotidien.
Ce que les mots exchange et banque disent vraiment
Un exchange crypto permet d’acheter, vendre et conserver des actifs. Sa carte utilise souvent un solde interne ou un compte de financement. Le paiement peut convertir un actif.
Une banque crypto est une expression large. Elle peut désigner une banque autorisée qui propose des services liés aux cryptoactifs, ou une fintech qui utilise un vocabulaire bancaire sans être une banque.
La carte elle-même peut être émise par un partenaire différent. Le réseau de paiement constitue encore une autre couche.
Pour chaque offre, identifiez :
- l’entité qui tient le compte fiat ;
- l’entité qui garde les cryptoactifs ;
- l’émetteur de la carte ;
- le réseau de paiement ;
- le support responsable du litige.
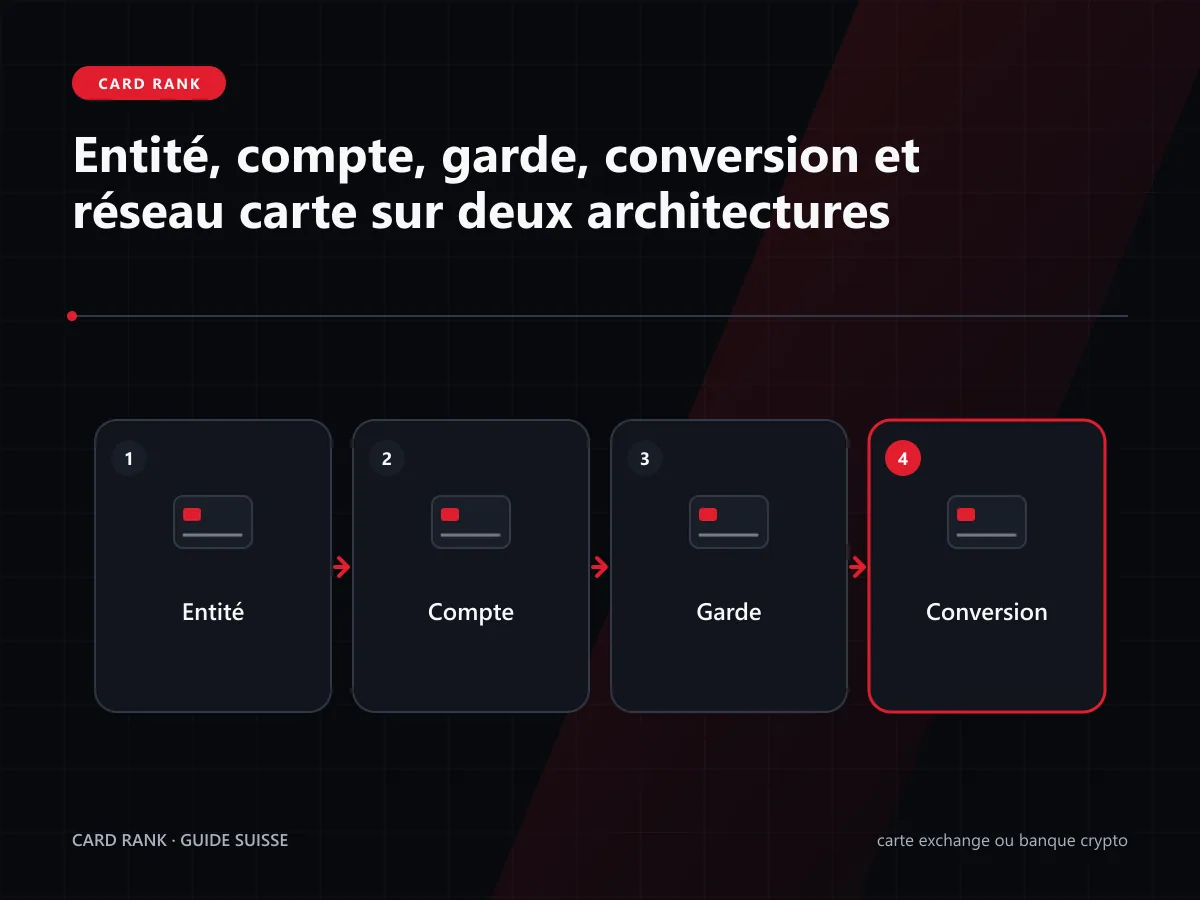
Une licence bancaire est un fait important. Elle ne répond pas seule aux cinq questions.
Tableau carte d’exchange ou carte de banque crypto
| Critère | Carte d’exchange | Carte de banque crypto |
|---|---|---|
| Compte principal | Compte de trading ou Funding Account | Compte bancaire ou package |
| Devise CHF | Possible, selon l’exchange | Souvent mieux intégrée en Suisse |
| IBAN | Variable | Plus probable, à vérifier |
| Actifs | Univers de l’exchange | Sélection de la banque |
| Conversion | Selon ordre de débit | Vente ou conversion selon le compte |
| Garde crypto | Par l’exchange en modèle custodial | Par la banque ou son partenaire |
| Récompense | Niveaux, token ou points possibles | Cashback ou avantages du package |
| Recours | Support de la plateforme et carte | Support bancaire et carte |
| Risque distinctif | Concentration trading et paiement | Confusion entre protections fiat et crypto |
| Exports | Trading, conversion et carte | Banque, crypto et carte |
Le comparateur de cartes rapproche les coûts. Cette table complète le calcul par les responsabilités.
Analyse d’une carte d’exchange
La carte d’exchange convient à qui détient déjà des fonds sur la plateforme et veut éviter des transferts supplémentaires.
Pour qui ?
Pour un utilisateur qui connaît l’ordre de débit, limite le solde gardé et rapproche ses conversions avec son historique de trading.
Les points favorables
- intégration : actifs, conversion et carte se trouvent dans le même compte ;
- univers de cryptoactifs : plusieurs sources de paiement peuvent être disponibles ;
- récompenses : certains programmes ajoutent niveaux ou avantages ;
- rapidité : le solde existant peut financer l’achat.
Les limites
- concentration : trading, garde et paiements dépendent de la même plateforme ;
- conversion : un achat peut vendre un actif ;
- contrepartie : l’accès dépend du compte et de ses contrôles ;
- barème régional : frais et limites changent selon l’entité.
Prix
Le coût réunit la conversion, le change, les retraits et les conditions de niveau. Ne confondez pas frais de trading et frais de carte. La fiche de la carte Bybit illustre ce modèle.
Analyse d’une carte de banque crypto
La carte bancaire liée aux cryptoactifs convient à qui veut réunir compte CHF, paiements et investissement dans une relation suisse.
Pour qui ?
Pour une personne qui souhaite un compte en monnaies, un IBAN et des relevés bancaires, tout en gardant une option de vente de crypto pour payer.
Les points favorables
- compte CHF : les dépenses locales peuvent être plus simples à suivre ;
- services bancaires : virements, carte et compte sont réunis ;
- relevés : le parcours peut produire des documents bancaires familiers ;
- interlocuteur : le support couvre souvent plusieurs services du package.
Les limites
- package : le compte et la carte peuvent avoir un coût fixe ;
- sélection d’actifs : l’univers peut être plus restreint ;
- vente au paiement : activer la crypto comme source peut déclencher une conversion ;
- protection limitée : les cryptoactifs ne suivent pas forcément le régime du cash.
Prix
Ajoutez le coût du package, la vente de crypto, le change et les retraits. Un compte CHF peut supprimer une conversion locale, mais pas les coûts étrangers. La fiche de la carte Swissquote présente un exemple suisse.
Un paiement fictif de 1 000 CHF
Un même achat montre où se trouve la différence. Les montants de frais ne sont pas renseignés ici, car ils dépendent du barème.
Depuis un exchange
Le compte vérifie le solde choisi. Si un cryptoactif finance les 1 000 CHF, il vend ou convertit la quantité nécessaire. Le relevé de carte et l’historique crypto doivent être rapprochés.
Depuis un compte bancaire crypto
Si le compte contient 1 000 CHF, la carte peut débiter ce solde. Si l’utilisateur active un cryptoactif comme source, une vente peut également intervenir.
Le mot « banque » ne supprime donc pas la conversion. La source sélectionnée la détermine.
Pour les deux modèles :
coût net = coût fixe + vente ou conversion + change + retraits − récompense utilisable
Un compte CHF réduit surtout le besoin de convertir pour une dépense suisse. Il ne change pas le prix d’achat initial des cryptoactifs.
Garde, garantie et protection
La question « mes fonds sont-ils protégés ? » doit être divisée par type d’actif.
| Élément | Question à poser |
|---|---|
| Cash en CHF | quelle entité tient le compte et quel régime s’applique ? |
| Cryptoactifs | qui détient les clés et comment les actifs sont-ils séparés ? |
| Récompenses | s’agit-il de cash, points ou token ? |
| Paiement autorisé | qui traite le litige de carte ? |
| Solde bloqué | quelle procédure et quel délai de recours ? |
La FINMA rappelle l’importance des risques de conservation. Lisez les conditions de l’entité précise, pas seulement la page du groupe.
Le guide pour sécuriser une carte crypto complète la séparation des soldes et les réflexes d’incident. Pour replacer ces deux familles dans une décision plus large, consultez aussi les meilleures cartes crypto en Suisse selon votre usage.
Compte CHF, IBAN et salaire
Une carte n’accorde pas automatiquement un IBAN. Le compte associé doit indiquer le titulaire, le pays et les virements admis.
Le guide sur la carte crypto avec IBAN distingue IBAN personnel, compte de collecte et capacité à recevoir un salaire.
Vérifiez :
- IBAN au nom du client ;
- devise CHF réellement tenue ;
- virements entrants acceptés ;
- référence obligatoire ;
- frais de réception ;
- délai de disponibilité.
Une banque suisse peut simplifier ce parcours. Un exchange peut aussi proposer des coordonnées de paiement. Les deux situations ne sont pas équivalentes.
Recours en cas d’incident
Un paiement frauduleux relève du programme carte, même si l’actif initial était une crypto. Bloquez la carte et ouvrez la contestation selon la procédure.
Un compte gelé relève du fournisseur et de ses contrôles. Préparez les justificatifs de fonds. Gardez une copie des dépôts, ventes et virements.
Un problème de blockchain, comme une erreur de réseau, ne suit pas le même recours qu’un paiement marchand. Le support doit recevoir l’identifiant de transaction et l’adresse concernée.
La diversité des canaux peut sembler pénible. Elle reflète les couches réelles du produit.
Exports et fiscalité pratique
Les deux modèles doivent permettre de reconstruire une valeur en CHF. CardRank ne fournit pas de conseil fiscal, mais un dossier complet réduit les approximations.
Conservez :
- achats et dépôts de crypto ;
- conversions déclenchées par la carte ;
- paiements et remboursements ;
- récompenses ;
- frais de compte, change et retrait.
Une banque peut produire un relevé de carte lisible sans inclure tous les détails de vente de l’actif. Un exchange peut fournir le détail crypto dans un export séparé. Rapprochez les deux.
Continuité et concentration
Le meilleur produit n’est pas nécessairement celui qui réunit tout. La concentration simplifie l’interface, mais augmente l’impact d’un blocage.
Gardez :
- un compte CHF indépendant pour les dépenses essentielles ;
- une carte de secours d’un autre émetteur ;
- un wallet hors plateforme pour le patrimoine ;
- des exports stockés en dehors de l’application.
Cette séparation limite l’effet d’un incident sans vous obliger à multiplier les comptes au quotidien.
Testez aussi la sortie avant d’en avoir besoin : petit virement CHF, retrait limité et export complet. Une fonction de récupération vérifiée vaut plus qu’une promesse de support.
Notre avis selon votre profil
Choisissez une carte d’exchange si vous utilisez déjà la plateforme, comprenez ses conversions et gardez un solde limité. L’intégration est son avantage principal.
Choisissez une carte de banque crypto si vous voulez un compte CHF, un IBAN et des services bancaires. Vérifiez séparément la garde et la protection des cryptoactifs.
Si vous n’avez besoin que d’une carte en CHF, une banque classique peut suffire. La fonction crypto ne doit pas ajouter une conversion inutile.
FAQ sur les cartes d’exchange et de banque crypto
Une carte de banque crypto est-elle plus sûre ?
Pas pour tous les risques. Identifiez l’entité, l’actif, la garde et la protection applicable. Le mot banque ne couvre pas automatiquement les cryptoactifs.
Une carte d’exchange utilise-t-elle directement les cryptoactifs ?
Elle peut débiter un solde fiat ou convertir un actif selon l’ordre et les conditions du fournisseur. Vérifiez le mécanisme exact.
Un compte CHF évite-t-il tous les frais de change ?
Non. Il peut réduire certaines conversions, mais les paiements étrangers, ventes de crypto et retraits suivent leurs propres conditions.
Peut-on recevoir un salaire avec une carte de banque crypto ?
La capacité dépend du compte et de l’IBAN, pas de la carte seule. Vérifiez le titulaire, le pays et les virements admis.
Conclusion
Une carte d’exchange simplifie l’usage d’un compte de trading. Une carte de banque crypto peut ajouter un compte CHF et des services bancaires. Comparez entité, garde, conversion et recours avant le taux de récompense.
Une protection, une entité ou un barème est mal décrit ? Envoyez-nous la source officielle.
Signaler une condition à vérifier →
Sources et Références
Sources vérifiées
- Swissquote, tarifs des cartesConsultée le 24.07.2026
- Swissquote, FAQ cartes de débitConsultée le 24.07.2026
- Kraken, cartes de débit cryptoConsultée le 24.07.2026
- FINMA, risques de conservationConsultée le 24.07.2026