Payer depuis un wallet self-custody avec une carte
Payer depuis un wallet self-custody : distinguez wallet, permission, autorisation carte, conversion, transaction on-chain et règlement du marchand.
Pour payer depuis un wallet self-custody, vous gardez le contrôle des clés ou du smart account, mais vous autorisez un mécanisme précis à financer la carte. L’expérience au terminal reste celle d’un paiement classique : le marchand demande du fiat et reçoit du fiat via Visa ou Mastercard.
La self-custody ne supprime donc ni l’émetteur, ni la conversion, ni les permissions. Elle change surtout l’endroit où les actifs sont conservés avant la dépense.
L’essentiel
- Payer depuis un wallet self-custody signifie contrôler le wallet tout en accordant des droits limités au mécanisme de carte.
- Une transaction peut combiner étape on-chain, autorisation off-chain et règlement fiat.
- Utilisez un wallet de dépense séparé, un plafond et seulement les tokens nécessaires.
- Vérifiez aussi réseau, gas, sortie indépendante, carte de secours et procédure de révocation.
Payer depuis un wallet self-custody : ce que cela signifie
Dans un modèle custodial, vous déposez les actifs chez une plateforme qui tient le solde. Dans un modèle self-custody, vous contrôlez le wallet ou le smart account.
Pourtant, la carte doit toujours pouvoir :
- vérifier un disponible ;
- autoriser un montant fiat ;
- mobiliser l’actif ;
- le convertir ou le transférer ;
- régler le marchand.
Le contrôle du wallet ne veut pas dire paiement sans intermédiaire. Il signifie que la conservation initiale et les permissions suivent une autre architecture.
Deux architectures courantes
Smart account dédié
Gnosis Pay relie la carte à un Safe et utilise des modules. L’utilisateur conserve le contrôle du smart account, tandis que des rôles autorisent certaines opérations nécessaires à la carte.
Wallet avec tokens autorisés
MetaMask Card permet à l’utilisateur de choisir des tokens accessibles et un plafond. La carte convertit les actifs disponibles en fiat lors du paiement.
Ces deux approches sont self-custody, mais leurs contrats, réseaux, permissions et mécanismes diffèrent.
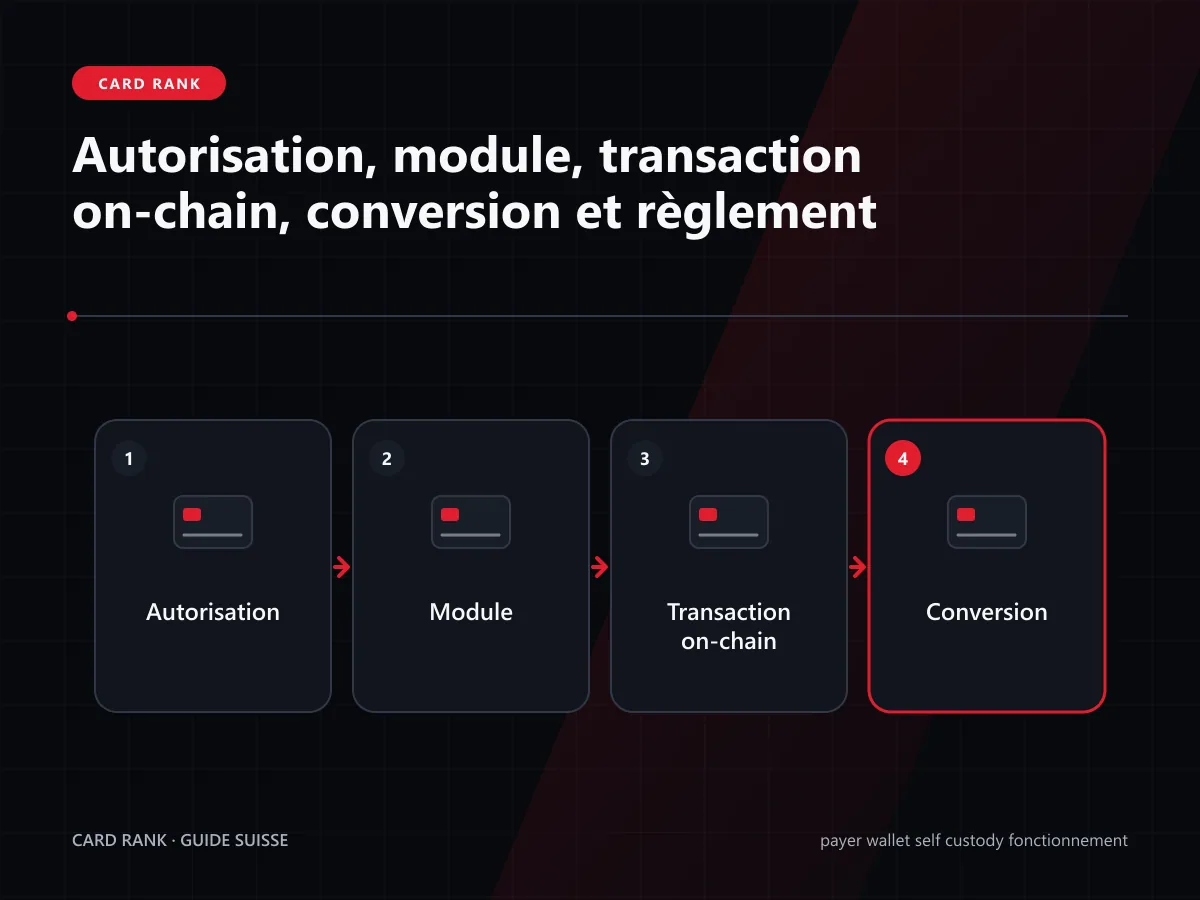
Le flux complet d’un paiement
Un achat peut suivre ces étapes :
- vous présentez la carte ;
- le terminal envoie un montant fiat ;
- l’émetteur demande une autorisation ;
- le système vérifie solde et permissions ;
- une action mobilise les tokens ;
- la conversion produit le fiat ;
- le réseau règle le marchand ;
- les écritures sont rapprochées.
Mastercard explique que la vente crypto se déroule hors du réseau de paiement avant le règlement. Le marchand ne sait pas nécessairement que le financement vient d’un wallet.
Le guide du fonctionnement carte crypto détaille les acteurs traditionnels.
Quelle étape est on-chain
Le terme « paiement on-chain » peut être trompeur dans le contexte d’une carte.
Selon le produit, la blockchain peut enregistrer :
- déplacement vers un smart account ;
- allowance ;
- activation d’un module ;
- transfert ou swap ;
- débit de token ;
- révocation.
L’autorisation carte, le message du terminal et le règlement marchand peuvent rester off-chain.
Demandez quelle écriture on-chain correspond au paiement, plutôt que de supposer que tout le flux est public.
Préfinancement ou débit à la demande
Un smart account dédié peut être alimenté à l’avance. Le paiement puise alors dans ce coffre dédié.
Un autre modèle autorise certains tokens d’un wallet et les mobilise à la demande.
| Modèle | Avantage | Point de contrôle |
|---|---|---|
| préfinancement | exposition limitée au solde dédié | transfert et sortie |
| débit à la demande | moins de préparation | permission et plafond |
Le préfinancement ne signifie pas custodial si vous contrôlez le smart account. Le débit à la demande ne signifie pas accès illimité si la permission est correctement bornée.
Permissions, modules et plafonds
Avant d’activer la carte, relevez :
- contrat ;
- réseau ;
- tokens ;
- montant autorisé ;
- module ;
- durée ;
- plafond carte ;
- procédure de révocation.
Une connexion d’interface n’est pas la même chose qu’une allowance ERC-20. Un module de Safe n’est pas une simple approbation de token.
Le guide sur les permissions d’un wallet de carte explique l’inventaire et la révocation.
Utiliser un wallet de dépense
Gnosis Pay recommande un Safe dédié aux dépenses. Cette séparation limite le montant exposé au mécanisme de carte.
Une pratique prudente consiste à :
- créer un wallet ou smart account dédié ;
- y transférer un solde opérationnel ;
- n’activer que les tokens nécessaires ;
- fixer un plafond ;
- garder les avoirs de long terme ailleurs ;
- tester la sortie.
La séparation réduit l’impact, mais ne corrige pas un contrat vulnérable ou une signature mal comprise.
KYC et self-custody
Un programme self-custody peut demander une vérification d’identité. Gnosis Pay explique que la connexion au réseau Visa implique des obligations de conformité.
Il faut distinguer :
- contrôle des clés ;
- identification du titulaire ;
- émission de la carte ;
- surveillance des paiements ;
- garde des fonds.
Le KYC ne prouve pas que le fournisseur détient les tokens. À l’inverse, la self-custody ne permet pas d’utiliser anonymement un programme de carte régulé.
Réseau, gas et solde disponible
Une carte self-custody dépend de la chaîne supportée. Vérifiez :
- token sur le bon réseau ;
- actif disponible, pas seulement valorisé ;
- gas ou mécanisme de sponsoring ;
- contrat opérationnel ;
- limite ;
- réserve précédente ;
- service de conversion.
Un solde suffisant en valeur peut être inutilisable si le token se trouve sur une autre chaîne ou si les permissions concernent un contrat différent.
Refus au terminal
Un refus peut venir :
- du terminal ;
- du marchand ;
- du réseau ;
- de l’émetteur ;
- du smart account ;
- d’une permission ;
- du gas ;
- du solde ;
- de la conversion.
Commencez par heure, montant, devise et message. Vérifiez ensuite le statut de la carte et l’activité on-chain.
Ne répétez pas le paiement à l’aveugle. Plusieurs autorisations peuvent créer des réserves ou renforcer un contrôle de risque.
Sortie si le service s’arrête
La promesse self-custody doit être vérifiée par une voie de sortie indépendante.
Demandez :
- pouvez-vous transférer sans l’application de carte ;
- le smart account reste-t-il accessible ;
- les modules peuvent-ils être retirés ;
- qui paie le gas ;
- où se trouve le code ou l’interface de secours.
Gnosis Pay indique une fonction de retrait direct open source. Vérifiez la documentation et testez avec un faible montant avant d’en avoir besoin.
Remboursement et litige
Même si le paiement mobilise un token on-chain, le remboursement suit généralement la transaction carte.
Le crédit peut revenir :
- en fiat ;
- sur un solde carte ;
- dans un compartiment distinct ;
- sans rachat du token initial.
Conservez la transaction on-chain, l’autorisation carte, le reçu et la référence du remboursement. Le guide du remboursement explique leur rapprochement.
Choisir entre les solutions
Le comparatif Gnosis Pay ou MetaMask détaille les produits. Pour le fonctionnement, comparez :
- type de wallet ;
- réseaux ;
- tokens ;
- permissions ;
- plafond ;
- conversion ;
- sortie ;
- pays ;
- carte virtuelle ou physique.
Menaces propres au modèle self-custody
Le contrôle des clés réduit le risque de dépôt chez une plateforme, mais déplace davantage de décisions vers l’utilisateur.
Surveillez :
- signature trompeuse ;
- contrat imité ;
- allowance excessive ;
- module mal configuré ;
- bridge compromis ;
- réseau erroné ;
- seed phrase exposée ;
- appareil infecté ;
- perte de la voie de récupération.
Une carte custodial peut être gelée par le fournisseur. Un wallet compromis exige souvent des actions on-chain rapides, du gas et une compréhension des permissions.
Ne signez jamais une opération présentée par un faux support. La self-custody rend la signature décisive, car une transaction valide peut être irréversible.
Préparer la récupération
Une architecture utilisable doit rester récupérable si le téléphone, l’application ou la carte disparaît.
Avant de déposer :
- sauvegardez la méthode de récupération ;
- testez l’accès depuis un second appareil sûr ;
- documentez le smart account ;
- conservez les adresses de modules ;
- gardez du gas si nécessaire ;
- vérifiez la voie de retrait ;
- notez le support officiel.
Pour un Safe, comprenez les propriétaires, seuils et modules. Pour un wallet classique, protégez la seed phrase hors ligne et ne la recopiez pas dans une interface de carte.
La récupération de la carte et celle du wallet sont deux procédures distinctes. La première restaure le moyen de paiement ; la seconde protège l’accès aux actifs.
Mesurer les coûts cachés
La self-custody peut ajouter :
- gas de transfert ;
- activation de module ;
- swap ;
- bridge ;
- maintien d’un solde gas ;
- coût de sortie ;
- conversion par la carte.
Comparez ces coûts aux frais d’une carte custodial sur le même montant. Un paiement sans frais de dépôt peut rester plus cher si le réseau est congestionné.
Mesurez aussi le temps : préparation du solde, confirmations et transfert entre réseaux. Le coût opérationnel compte si chaque achat demande plusieurs actions.
Le guide du coût réel aide à réunir les couches.
Vérifier la confidentialité
Un wallet self-custody rend les transactions publiques sur la chaîne concernée. Relier ce wallet à une carte et à une identité vérifiée peut créer des liens entre activité on-chain et dépenses.
Évaluez :
- adresse dédiée ;
- réutilisation d’adresse ;
- tokens visibles ;
- historique ;
- données du programme ;
- données du marchand ;
- analytics du wallet.
Une adresse dédiée améliore la séparation comptable, mais ne garantit pas l’anonymat. Les transferts entrants peuvent encore relier les wallets.
Ne publiez pas l’adresse de dépense avec vos informations personnelles. Consultez la politique de confidentialité du programme pour savoir quelles données sont partagées avec ses partenaires.
Pour replacer le paiement dans une politique de protection, consultez le guide de sécurité crypto.
FAQ sur le paiement self-custody
Self-custody signifie-t-il que personne d’autre n’intervient ?
Non. Vous contrôlez le wallet, mais le programme, l’émetteur, le réseau et le convertisseur restent impliqués.
Chaque paiement est-il on-chain ?
Pas forcément. Certaines actions le sont, tandis que l’autorisation et le règlement carte restent hors chaîne.
Faut-il utiliser son wallet principal ?
Un wallet de dépense séparé réduit l’exposition et simplifie l’audit des permissions.
Pourquoi un KYC est-il demandé ?
Le contrôle des clés n’annule pas les obligations du programme de carte et du réseau de paiement.
Conclusion
Pour payer depuis un wallet self-custody, vous conservez le contrôle des fonds tout en accordant des permissions précises au mécanisme de carte. Cartographiez on-chain, autorisation, conversion et règlement, puis limitez l’exposition avec un wallet dédié, un plafond et une sortie testée.
Poser une question à CardRank →
Sources et Références
- Gnosis Pay, comprendre la self-custody, consulté le 24 juillet 2026.
- Gnosis Pay, carte liée à un Safe, consulté le 24 juillet 2026.
- MetaMask, sécurité de la carte, consulté le 24 juillet 2026.
- MetaMask, démarrer avec la carte, consulté le 24 juillet 2026.
- Mastercard, fonctionnement d’une carte crypto, consulté le 24 juillet 2026.
Sources vérifiées
- Gnosis Pay, comprendre la self-custodyConsultée le 24.07.2026
- Gnosis Pay, carte liée à un SafeConsultée le 24.07.2026
- MetaMask, sécurité de la carteConsultée le 24.07.2026
- MetaMask, démarrer avec la carteConsultée le 24.07.2026
- Mastercard, fonctionnement d’une carte cryptoConsultée le 24.07.2026