Suivre un remboursement carte crypto de bout en bout
Remboursement carte crypto : distinguez annulation et crédit, contrôlez le délai, la devise, le change et les preuves avant un litige.
Un remboursement carte crypto n’efface pas toujours le paiement initial à l’identique. Le marchand lance une nouvelle opération carte, puis l’acquéreur, le réseau et l’émetteur la transmettent jusqu’au compte associé. Si une conversion a financé l’achat, le crédit peut apparaître dans une autre devise ou avec une valeur différente en CHF.
Le bon réflexe consiste à identifier le type d’opération, sa référence et la devise utilisée avant de conclure que de l’argent manque.
L’essentiel
- Un remboursement carte crypto est distinct d’une annulation d’autorisation et d’un chargeback.
- Le marchand rembourse généralement la devise de l’achat, pas la quantité de crypto vendue au départ.
- Un écart en CHF peut venir du change entre la date du débit et celle du crédit.
- Conservez date, montant, devise, référence et captures avant de contacter l’émetteur.
Remboursement carte crypto : ce qui revient vraiment
Le marchand ne renvoie généralement pas du bitcoin, de l’USDC ou de l’USDT. Il rembourse une transaction traitée par Visa ou Mastercard. L’émetteur crédite ensuite le compte selon les règles du programme de carte.
Trois résultats sont possibles :
- le crédit arrive sur un solde fiat ;
- il revient sur un solde prépayé lié à la carte ;
- il apparaît comme une écriture carte sans rachat automatique de l’actif vendu.
La réponse exacte se trouve dans les conditions et l’historique du fournisseur. Ne déduisez pas le mécanisme du simple logo de la carte.
Remboursement, annulation et chargeback
Ces mots décrivent trois événements différents.
| Événement | Initiateur habituel | Ce que vous observez |
|---|---|---|
| annulation d’autorisation | marchand ou processeur | la réserve est libérée |
| remboursement | marchand | un crédit distinct est envoyé |
| chargeback | émetteur après contestation | un dossier est instruit |
Une annulation peut donner l’impression qu’un montant a été remboursé, alors qu’il n’a jamais été définitivement comptabilisé. À l’inverse, un remboursement intervient après la finalisation de l’achat.
Le guide sur le chargeback détaille la contestation. Ne l’utilisez pas comme première réponse à une simple réserve en attente.
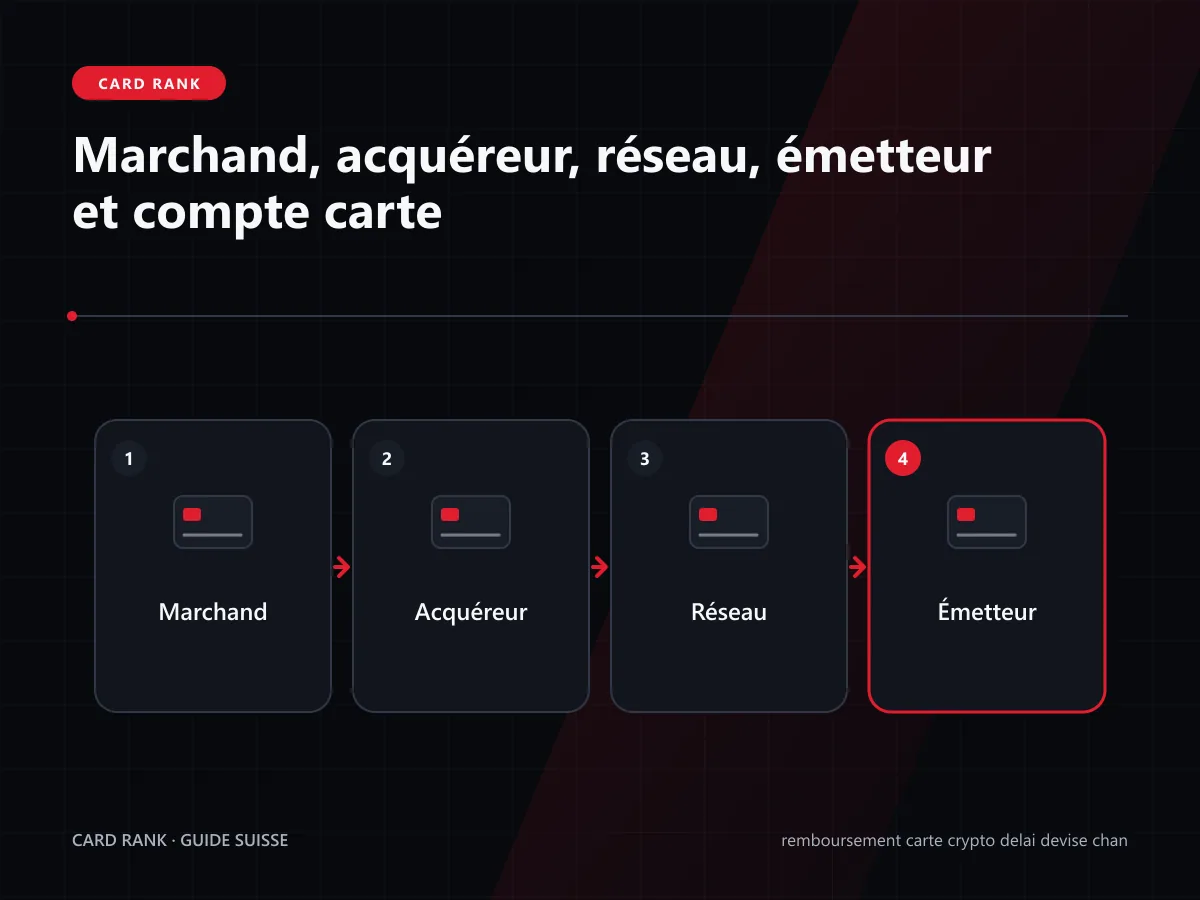
La chaîne du marchand jusqu’au solde
Un crédit traverse plusieurs acteurs :
- le marchand confirme le remboursement ;
- son acquéreur transmet l’opération ;
- le réseau l’achemine ;
- l’émetteur l’associe à la carte ;
- le fournisseur met à jour le solde concerné.
Le statut « remboursé » dans l’e-mail du marchand ne prouve donc pas que l’émetteur a déjà reçu l’opération. Demandez une référence de remboursement et sa date de traitement.
Le guide sur le fonctionnement d’un paiement par carte crypto explique les mêmes acteurs côté débit.
Pourquoi le montant peut différer
Supposons un achat de 100 EUR financé par une conversion crypto, puis remboursé plus tard. Plusieurs valeurs entrent en jeu :
- prix de l’actif au moment du paiement ;
- taux de conversion crypto vers fiat ;
- devise de base de la carte ;
- taux du réseau entre cette devise et l’euro ;
- taux appliqué au crédit ;
- frais prévus par le contrat.
Le remboursement porte sur l’opération carte, pas sur la quantité exacte d’actif liquidée. Si le CHF ou la crypto a bougé entre les deux dates, la valeur affichée peut être différente.
OKX avertit par exemple que les remboursements en devise étrangère peuvent varier à cause des taux de change. Cette logique n’autorise pas à généraliser un taux ou un frais à toutes les cartes.
Contrôler le délai sans multiplier les demandes
Il n’existe pas de délai universel valable pour tous les marchands et tous les émetteurs. Suivez une chronologie simple :
- date de l’achat ;
- date de la demande au marchand ;
- date de confirmation du marchand ;
- délai annoncé par celui-ci ;
- date limite indiquée par l’émetteur ;
- date du contact avec le support.
Wise rappelle que le délai dépend notamment du traitement entre le marchand et l’émetteur. Crypto.com demande de sélectionner la transaction et de fournir des éléments dans son parcours de litige.
Ne relancez pas plusieurs procédures parallèles pour la même opération. Vous risquez de rendre le dossier moins lisible.
Où chercher le crédit
L’écran principal ne montre pas toujours le bon compartiment. Vérifiez :
- l’historique de la carte ;
- le solde fiat ;
- le compte de financement ;
- le portefeuille ;
- les autorisations en attente ;
- les opérations annulées ;
- les crédits du marchand.
Un montant qui disparaît des « opérations en attente » peut être une réserve libérée, sans nouvelle ligne positive. Un achat comptabilisé puis remboursé produit plutôt deux écritures distinctes.
Si la carte a été résiliée, ne supposez pas que le crédit est perdu. Contactez l’émetteur avec l’ancienne référence et demandez quel compte recevra le remboursement.
Que demander au marchand
Demandez des informations précises, sans transmettre de donnée sensible :
- montant remboursé ;
- devise ;
- date d’envoi ;
- quatre derniers chiffres de la carte visée ;
- référence du remboursement ;
- preuve ou reçu du traitement.
Le marchand ne doit pas recevoir votre PIN, votre CVC, votre phrase de récupération ou le numéro complet de la carte.
Une réponse « nous avons remboursé » reste trop vague. Une date et une référence permettent à l’émetteur de rechercher l’opération.
Que transmettre à l’émetteur
Préparez un dossier court :
- date et montant du paiement initial ;
- nom du marchand ;
- date et montant du remboursement ;
- devise ;
- référence fournie ;
- captures masquées ;
- compartiments déjà vérifiés.
Mastercard renvoie les titulaires vers l’émetteur pour les questions de transaction. Le réseau ne gère pas directement le compte individuel du porteur.
Rapprocher le débit et le crédit en CHF
Créez une ligne de suivi avec quatre colonnes :
| Élément | Paiement | Remboursement | Écart |
|---|---|---|---|
| montant marchand | à relever | à relever | calcul |
| devise marchand | à relever | à relever | identique ou non |
| valeur CHF | historique | historique | calcul |
| frais visibles | historique | historique | calcul |
Ne mélangez pas variation de marché, change fiat et frais. Une différence peut exister même sans frais, uniquement parce que le taux a changé.
Le guide des cartes crypto en CHF aide à nommer les différentes couches de coût.
Quand ouvrir un litige
Un litige devient pertinent si :
- le marchand nie une opération pourtant documentée ;
- le délai contractuel est dépassé ;
- le bien ou service n’a pas été fourni ;
- l’opération n’est pas reconnue ;
- le support ne retrouve pas le crédit malgré sa référence.
En cas de fraude, gelez la carte immédiatement et utilisez le canal officiel. N’attendez pas le délai d’un remboursement marchand.
Pour un simple retard, donnez d’abord à l’émetteur les données nécessaires. Un chargeback est une procédure contractuelle, pas un bouton d’accélération garanti.
Éviter la confusion au prochain achat
Avant une dépense importante :
- vérifiez la devise de base de la carte ;
- conservez le reçu ;
- notez l’actif de financement ;
- exportez l’historique de conversion ;
- gardez les conditions du marchand ;
- activez les notifications.
Cette discipline aide aussi pour un retour partiel, un dépôt de garantie ou une caution d’hôtel.
Cas particuliers à contrôler
Un remboursement partiel doit être rapproché de la partie retournée, pas de la commande entière. Demandez au marchand le détail des articles, taxes, livraison et remise. Une remise appliquée à la commande peut modifier la part remboursable.
Pour une caution d’hôtel ou de location, vérifiez si vous observez un remboursement ou seulement la libération d’une préautorisation. Une réserve libérée peut disparaître sans créer de ligne de crédit. Les guides sur la caution d’hôtel et la location de voiture détaillent ces cas.
Un remboursement après remplacement de la carte peut encore être routé vers le compte associé. Conservez cependant l’ancien numéro masqué, la référence et la confirmation de résiliation pour aider l’émetteur à le retrouver.
Si un cashback avait été accordé, le programme peut le reprendre lors du remboursement. Distinguez cette reprise du montant principal. Une ligne négative de récompense ne prouve pas que le crédit marchand est incomplet.
Pour un achat en plusieurs devises, notez enfin la devise présentée au terminal. Une conversion dynamique acceptée chez le marchand peut créer un parcours différent du paiement directement facturé en monnaie locale.
Gardez aussi le reçu final jusqu’au crédit définitif et à la clôture de toute réserve.
FAQ sur le remboursement d’une carte crypto
Un remboursement revient-il dans la même cryptomonnaie ?
Pas nécessairement. Le marchand rembourse l’opération carte. Le fournisseur décide ensuite du solde crédité selon son contrat.
Pourquoi le montant remboursé est-il différent ?
Le taux entre les devises ou la valeur de l’actif peut avoir changé. Comparez séparément montant marchand, valeur CHF et frais visibles.
Combien de temps faut-il attendre ?
Demandez la date et la référence au marchand, puis suivez le délai annoncé par l’émetteur. Il n’existe pas de durée universelle.
Quand faut-il ouvrir un litige ?
Après le délai applicable et les vérifications, sauf fraude. Une transaction non reconnue exige une sécurisation immédiate.
Conclusion
Un remboursement carte crypto doit être suivi comme une opération distincte. Identifiez d’abord remboursement, annulation ou litige, puis rapprochez date, devise, référence et valeur en CHF. Vous saurez ainsi si le crédit est en transit, rangé dans un autre solde ou réellement absent.
Poser une question à CardRank →
Sources et Références
- Crypto.com, litige ou remboursement, consulté le 24 juillet 2026.
- OKX, remboursements, annulations et chargebacks, consulté le 24 juillet 2026.
- Wise, délai des remboursements, consulté le 24 juillet 2026.
- Mastercard, assistance, consulté le 24 juillet 2026.
Sources vérifiées
- Crypto.com, litige ou remboursementConsultée le 24.07.2026
- OKX, remboursements et annulationsConsultée le 24.07.2026
- Wise, délai des remboursementsConsultée le 24.07.2026
- Mastercard, assistanceConsultée le 24.07.2026