Dépenser des USDT en Suisse avec une carte sans erreur
Dépenser des USDT en Suisse avec une carte : contrôlez fournisseur, réseau, ordre de débit, conversion en CHF, frais et preuve de cession.
Pour dépenser des USDT en Suisse avec une carte, le fournisseur doit accepter votre résidence, prendre l’USDT en charge et convertir ce stablecoin en monnaie fiat. Le magasin ne reçoit généralement pas l’USDT. Il traite une carte classique dans sa propre devise.
Le risque principal n’est pas le geste au terminal, mais une erreur dans la chaîne : mauvais réseau, mauvais compte, actif non sélectionné ou conversion mal comprise.
L’essentiel
- Pour dépenser des USDT en Suisse avec une carte, confirmez le pays, l’entité et l’actif dans votre compte.
- Utilisez exclusivement un réseau USDT affiché par le fournisseur.
- Vérifiez le compte de financement et l’ordre de débit avant l’achat.
- Additionnez conversion USDT-fiat, change vers le CHF et frais contractuels.
Dépenser des USDT en Suisse avec une carte : le flux réel
Le parcours typique est le suivant :
- vous présentez la carte ;
- le marchand envoie une autorisation fiat ;
- le fournisseur contrôle le solde ;
- l’USDT est liquidé si nécessaire ;
- l’émetteur autorise ;
- le réseau règle le marchand.
Le marchand n’a pas besoin d’accepter l’USDT. Il doit accepter la carte et la catégorie de transaction.
Cette structure explique aussi pourquoi certaines cartes refusent un achat alors que l’application montre un solde USDT suffisant.
Confirmer l’éligibilité suisse et l’actif
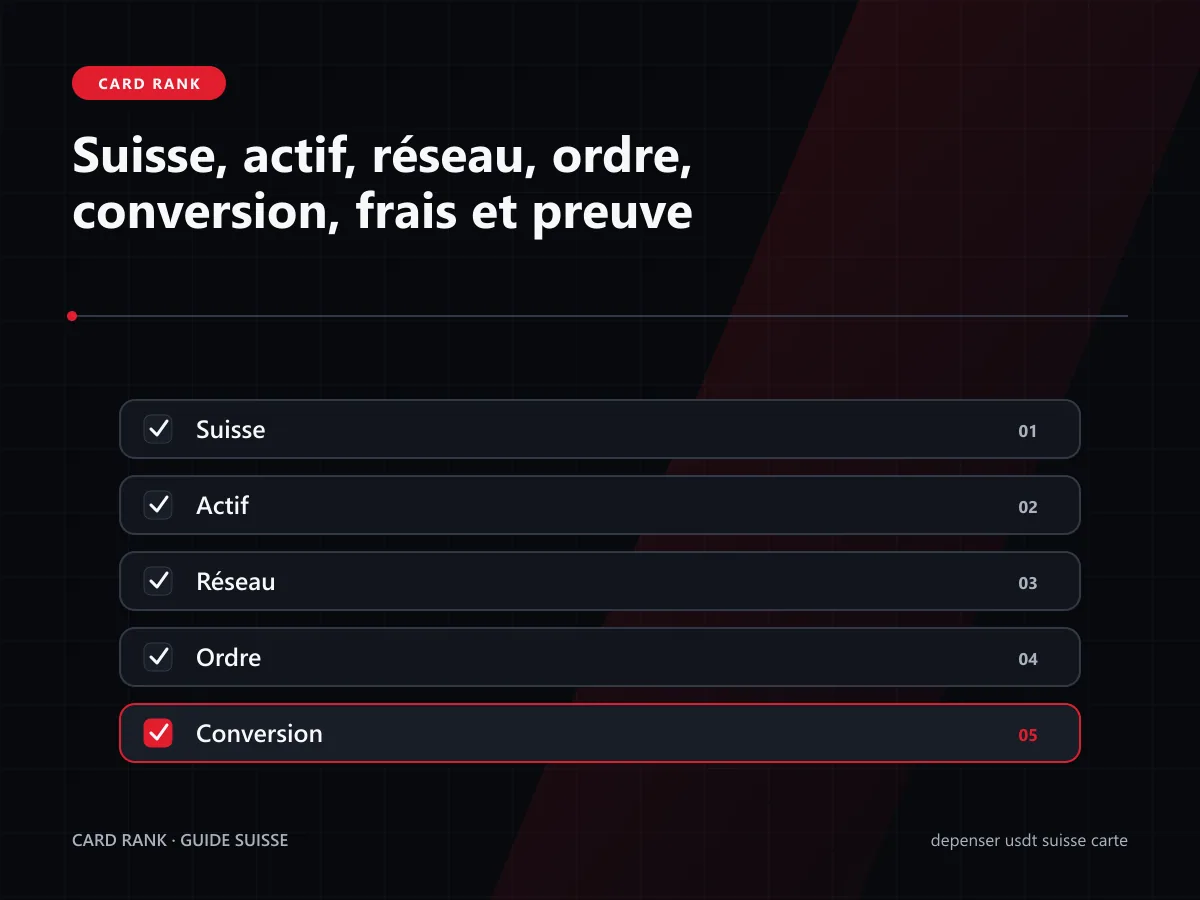
Vérifiez dans l’ordre :
- Suisse parmi les résidences admises ;
- entité contractante ;
- vérification d’identité ;
- carte accessible ;
- USDT parmi les actifs de paiement ;
- devise de base ;
- frais et limites.
Bybit documente une offre EEE et Suisse dans ses conditions de carte. Sa FAQ indique l’USDT parmi les cryptoactifs pris en charge dans certains programmes. La disponibilité régionale doit rester vérifiée dans votre compte, car les listes diffèrent selon l’entité.
N’envoyez pas d’USDT uniquement sur la base d’un article marketing.
Choisir le réseau USDT
L’USDT circule sur plusieurs chaînes. Le nom du jeton ne suffit pas à rendre les réseaux compatibles.
Avant l’envoi :
- ouvrez le dépôt USDT du fournisseur ;
- choisissez un réseau proposé ;
- comparez-le au réseau de retrait ;
- copiez l’adresse ;
- ajoutez un mémo si requis ;
- vérifiez le minimum ;
- faites un test.
Un dépôt TRON envoyé vers une adresse ou un compte qui attend un autre réseau ne se corrige pas par un simple changement d’étiquette.
La recharge par stablecoins explique les contrôles d’adresse et de crédit interne.
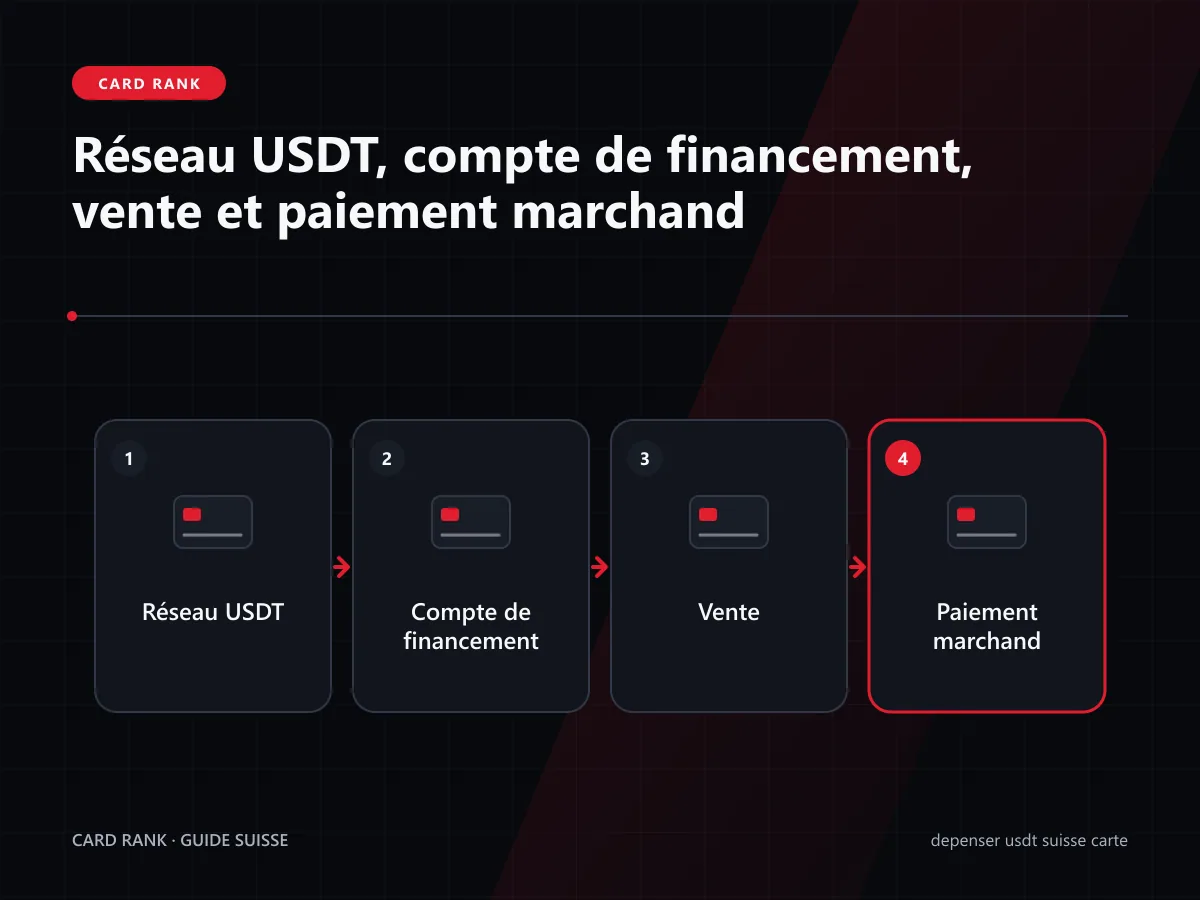
Placer l’USDT dans le compte de financement
Bybit explique que la carte puise dans son Funding Account et suit une priorité d’actifs. Cette logique illustre trois vérifications :
- l’USDT est-il dans le bon compte ;
- est-il sélectionné pour la carte ;
- quel actif passe avant lui.
Un solde peut être immobilisé dans un produit de rendement, un compte de trading ou une réserve. Solde total et solde dépensable sont différents.
Avant un achat important, contrôlez le disponible après les autorisations en attente.
Conversion USDT-fiat
Dans l’exemple de fonctionnement Bybit, la carte utilise d’abord le fiat, puis convertit la crypto sélectionnée lorsque le fiat ne suffit pas. Le taux intègre le mécanisme de vente et les frais prévus.
Pour votre carte, relevez :
- quantité d’USDT débitée ;
- montant fiat obtenu ;
- taux ;
- commission ;
- heure ;
- statut de l’autorisation.
Ne supposez pas qu’un USDT financera exactement un dollar de dépense après tous les coûts.
Paiement en CHF
Si la devise de base de la carte n’est pas le CHF, une seconde conversion intervient. Exemple de chaîne :
USDT → EUR du compte → CHF du marchand
Le coût total peut donc inclure :
- conversion crypto-fiat ;
- spread ;
- frais de conversion crypto ;
- change du réseau carte ;
- frais de change du programme.
Le guide des cartes crypto en CHF aide à isoler chaque couche.
Calculer sur un achat de 100 CHF
Remplissez ce tableau avec vos données :
| Donnée | Valeur |
|---|---|
| prix marchand | 100 CHF |
| USDT débité | historique |
| valeur de référence au même instant | calcul |
| frais crypto visibles | relevé |
| frais de change visibles | relevé |
| coût total | différence |
Utilisez une référence cohérente et notez l’heure. Un calcul sans instant commun mélange variation du marché et coût du service.
Le coût réel se mesure après compensation, pas uniquement sur la réserve initiale.
Conversion automatique ou vente préalable
La conversion automatique réduit le nombre d’actions. Elle peut toutefois rendre le taux final moins visible avant le paiement.
La vente préalable peut :
- figer un taux ;
- créer un solde fiat clair ;
- améliorer la traçabilité ;
- ajouter une opération ;
- demander un transfert interne.
Comparez les deux parcours sur un faible montant. Ne choisissez pas uniquement selon le nombre de clics.
USDT, réserves et risque
Tether publie une page de transparence et des rapports périodiques sur ses réserves. Son document d’information 2026 explique également que les rachats directs sont soumis à des conditions, à une vérification et à des minimums.
Ces publications ne suppriment pas :
- risque de l’émetteur ;
- risque du dépositaire ;
- risque de plateforme ;
- risque de chaîne ;
- risque de liquidité ;
- variation temporaire de prix.
La FINMA rappelle les risques propres aux stablecoins. L’USDT n’est pas automatiquement un dépôt bancaire suisse garanti.
Le guide crypto et garantie des dépôts précise cette frontière.
USDT ou USDC pour payer
L’article dépenser des USDC en Suisse décrit le parcours de l’autre stablecoin.
Comparez :
- compatibilité de votre carte ;
- réseaux de dépôt ;
- frais de retrait ;
- taux de conversion ;
- documentation de l’émetteur ;
- liquidité disponible ;
- historique fourni.
Cette comparaison porte sur l’usage par carte. Elle ne permet pas de recommander un stablecoin comme investissement.
Justificatifs et fiscalité
Conservez pour chaque paiement :
- date ;
- quantité d’USDT cédée ;
- valeur en CHF ;
- frais ;
- taux ;
- reçu ;
- remboursement ;
- cashback.
Une dépense financée par crypto peut constituer une cession à documenter. Consultez le guide fiscal suisse et demandez un avis qualifié pour votre situation.
Refus et remboursement
Un paiement peut être refusé si :
- l’USDT n’est pas sélectionné ;
- il est dans le mauvais compte ;
- la conversion minimale n’est pas atteinte ;
- le disponible est insuffisant après frais ;
- la carte ou le marchand est restreint ;
- un contrôle de risque intervient.
Un remboursement revient généralement comme crédit carte ou fiat, pas comme rachat automatique de la quantité d’USDT vendue.
Exemple de diagnostic avant paiement
Votre compte affiche 200 USDT et vous voulez payer 180 CHF. Le solde semble suffisant, mais quatre contrôles restent nécessaires.
Premièrement, vérifiez que les 200 USDT se trouvent dans le compte utilisé par la carte. Deuxièmement, confirmez que l’USDT fait partie des actifs sélectionnés. Troisièmement, relevez la devise de base de la carte. Quatrièmement, estimez les conversions et frais.
Si la carte est en EUR, le fournisseur peut convertir l’USDT en EUR, puis le réseau applique le change vers le CHF. Le montant disponible doit couvrir ces deux étapes et une éventuelle différence entre autorisation et compensation.
Après un refus, ne vendez pas immédiatement plus d’USDT. Notez le message, l’heure et le marchand. Contrôlez d’abord le compte, l’ordre de débit, la limite et le statut du service. Une seconde tentative n’est utile qu’après une correction précise.
Après une acceptation, exportez l’historique. Comparez quantité d’USDT, valeur fiat, change et frais. Ce relevé permet de mesurer le coût réel et de documenter la cession en Suisse.
Pour un abonnement, contrôlez si l’USDT peut financer les paiements récurrents. Certaines cartes acceptent un achat ponctuel mais appliquent d’autres règles aux débits enregistrés.
Pour une caution, prévoyez un disponible supérieur au prix final attendu. Le marchand peut demander une préautorisation et réduire temporairement le solde utilisable.
Si vous changez de réseau ou de fournisseur, recommencez par un petit dépôt test. Une adresse déjà utilisée ailleurs ne garantit pas que le nouveau compte crédite la même chaîne.
Conservez le résultat du test avant d’envoyer le solde principal.
FAQ sur la dépense d’USDT avec une carte
Le magasin doit-il accepter l’USDT ?
Non. Il doit accepter la carte. Le fournisseur convertit l’USDT en monnaie fiat.
Quel réseau USDT faut-il utiliser ?
Uniquement un réseau proposé dans l’écran de dépôt, avec l’adresse et le mémo éventuel correspondants.
L’USDT est-il protégé comme un dépôt en CHF ?
Non automatiquement. C’est un stablecoin avec un émetteur, des réserves, des conditions et un dépositaire éventuel.
USDT ou USDC est-il meilleur pour payer ?
Cela dépend de la carte, des réseaux, des frais et de vos besoins. Comparez le parcours sans en faire un conseil d’investissement.
Conclusion
Pour dépenser des USDT en Suisse avec une carte, vérifiez d’abord la compatibilité suisse, puis le réseau, le compte de financement et l’ordre de débit. Mesurez ensuite la conversion jusqu’au CHF et conservez la preuve de cession. Le terminal reste la dernière étape d’une chaîne plus longue.
Poser une question à CardRank →
Sources et Références
- Bybit, FAQ générale de la carte, consulté le 24 juillet 2026.
- Bybit, fonctionnement des transactions carte, consulté le 24 juillet 2026.
- Bybit, conditions de la carte EEE et Suisse, consulté le 24 juillet 2026.
- Tether, transparence et rapports de réserves, consulté le 24 juillet 2026.
- Tether, document d’information 2026, consulté le 24 juillet 2026.
- FINMA, communication sur les stablecoins, consulté le 24 juillet 2026.
Sources vérifiées
- Bybit, FAQ générale de la carteConsultée le 24.07.2026
- Bybit, fonctionnement des transactions carteConsultée le 24.07.2026
- Bybit, conditions EEE et SuisseConsultée le 24.07.2026
- Tether, transparenceConsultée le 24.07.2026
- FINMA, stablecoinsConsultée le 24.07.2026