Dépenser des USDC en Suisse avec une carte au quotidien
Dépenser des USDC en Suisse avec une carte : vérifiez éligibilité, réseau, solde, conversion en CHF, frais et justificatifs avant de payer.
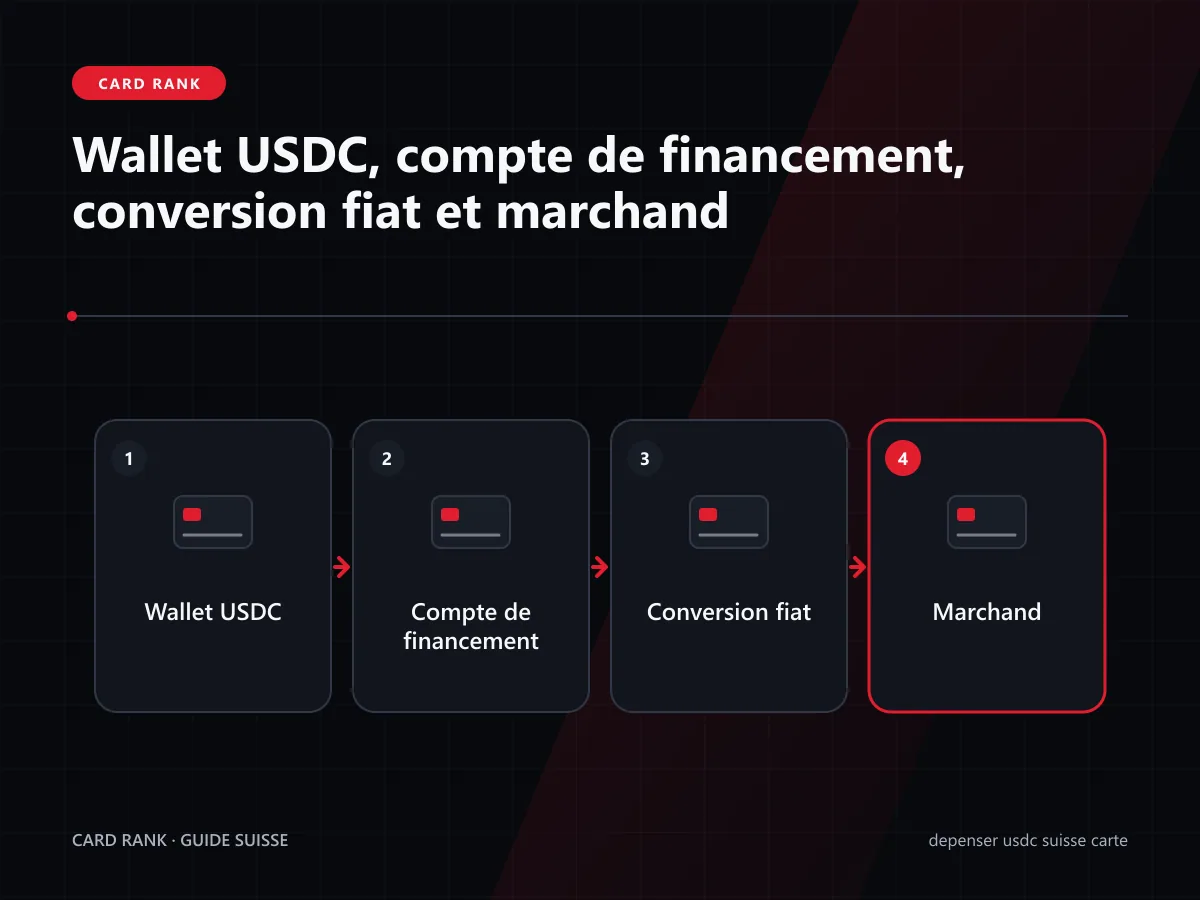
Pour dépenser des USDC en Suisse avec une carte, il faut une carte accessible au résident suisse, compatible avec l’USDC et correctement alimentée. Le marchand ne reçoit généralement pas le stablecoin : le fournisseur le convertit en monnaie fiat, puis le réseau de carte règle l’achat.
Le geste paraît simple. Le coût et le risque dépendent pourtant du réseau de dépôt, du compte de financement et des conversions jusqu’au CHF.
L’essentiel
- Pour dépenser des USDC en Suisse avec une carte, vérifiez d’abord la disponibilité réelle du produit et la prise en charge de l’actif.
- Envoyez les USDC uniquement sur un réseau explicitement affiché par le fournisseur.
- Contrôlez le solde dépensable et l’ordre des actifs avant le paiement.
- Mesurez séparément conversion crypto, change vers le CHF et frais du programme.
Dépenser des USDC en Suisse avec une carte : le principe
USDC présente la dépense par carte comme un passage du stablecoin à la monnaie locale au moment de l’achat. Dans un programme classique :
- la carte demande une autorisation ;
- le fournisseur vérifie le solde ;
- il vend ou convertit l’USDC ;
- l’émetteur autorise le paiement ;
- le marchand reçoit du fiat.
Le terminal n’accepte pas directement l’USDC. Il accepte une carte Visa ou Mastercard selon le programme.
Cette distinction explique pourquoi un marchand peut accepter la carte sans connaître l’actif utilisé pour la financer.
Vérifier l’éligibilité suisse
Avant tout dépôt, confirmez :
- Suisse dans les pays admissibles ;
- entité contractante ;
- vérification d’identité acceptée ;
- carte virtuelle ou physique disponible ;
- devise de base ;
- USDC dans les actifs de paiement ;
- conditions à jour.
SwissBorg indique dans sa FAQ que la Suisse est incluse et que l’USDC fait partie des stablecoins pris en charge par sa carte. Cette donnée décrit ce produit à la date de consultation, pas toutes les cartes.
Vérifiez la disponibilité dans votre propre compte avant d’envoyer des fonds. Une page marketing globale peut couvrir plusieurs régions.
Choisir le bon réseau USDC
USDC existe sur plusieurs réseaux. Une même suite de caractères ne rend pas toutes les chaînes interchangeables.
Dans l’écran de dépôt :
- sélectionnez USDC exact ;
- choisissez un réseau proposé ;
- contrôlez l’adresse ;
- ajoutez le mémo si demandé ;
- vérifiez le minimum ;
- effectuez un test.
Kraken rappelle que les actifs peuvent être disponibles via plusieurs réseaux et méthodes. Ce principe vaut comme prudence générale : le réseau d’envoi doit correspondre à celui que le destinataire crédite.
Ne choisissez pas une chaîne uniquement parce que ses frais sont bas. Une erreur de réseau peut rendre la récupération difficile ou impossible.
Placer les USDC dans le solde dépensable
Un dépôt confirmé peut apparaître dans un portefeuille sans financer la carte. Cherchez :
- compte de financement ;
- solde carte ;
- ordre des actifs ;
- bouton de transfert interne ;
- montant disponible ;
- réserve en cours.
Bybit explique que sa carte utilise d’abord le fiat disponible, puis les cryptoactifs sélectionnés selon un ordre défini. Un actif visible mais non sélectionné peut ne pas couvrir le paiement.
La recharge d’une carte avec des stablecoins détaille le trajet du dépôt jusqu’au solde carte.
Ce qui se passe lors d’un paiement en CHF
Un achat en Suisse peut contenir deux conversions :
- USDC vers la devise de base de la carte ;
- devise de base vers CHF.
Si la carte est en euros, le premier taux transforme l’USDC en EUR, puis le réseau applique son change pour le paiement en CHF. Une carte ou un compte en CHF peut réduire une couche, mais seulement si le mécanisme contractuel le confirme.
L’autorisation peut d’abord réserver un montant, puis la compensation finale l’ajuster. Le fonctionnement du paiement explique cette chronologie.
Calculer le coût complet
Pour un achat de 100 CHF, relevez :
| Couche | Montant à relever |
|---|---|
| frais d’envoi USDC | données du retrait |
| conversion USDC-fiat | historique carte |
| spread | différence au taux de référence choisi |
| change vers CHF | relevé de carte |
| frais fixes ou programme | conditions |
| coût total | somme des écarts |
Utilisez le même instant de référence. Comparer le taux du lendemain au débit de la veille produit un calcul trompeur.
N’appelez pas tout « frais ». Une variation de taux, un spread et une commission visible sont trois éléments distincts.
Conversion automatique ou vente préalable
Deux parcours sont possibles.
Conversion automatique
Le fournisseur vend l’USDC pendant le paiement. Le parcours est court, mais le taux final peut être connu seulement après l’autorisation.
Vente préalable
Vous convertissez l’USDC en fiat avant l’achat. Le taux peut être plus visible, mais vous ajoutez une étape et devez placer le fiat dans le bon solde.
Comparez :
- taux affiché ;
- frais ;
- disponibilité immédiate ;
- risque de refus ;
- nombre d’étapes ;
- qualité de l’historique.
Le bon choix dépend du fournisseur et de votre besoin, pas du stablecoin seul.
USDC, stabilité et protection
USDC vise une valeur stable, mais aucun stablecoin n’est sans risque. Examinez :
- émetteur ;
- réserves ;
- modalités de rachat ;
- chaîne ;
- dépositaire ;
- liquidité ;
- cadre du fournisseur de carte.
La FINMA attire l’attention sur les risques pour les détenteurs de stablecoins et sur les structures de garantie de certains projets.
Le guide crypto et garantie des dépôts en Suisse explique pourquoi un stablecoin n’est pas automatiquement couvert comme un dépôt bancaire.
Conserver les justificatifs
Un paiement financé par USDC implique généralement une cession de l’actif. Conservez :
- date et heure ;
- quantité d’USDC débitée ;
- valeur en CHF ;
- taux ;
- frais ;
- reçu marchand ;
- historique de conversion ;
- remboursement éventuel.
Le guide sur la fiscalité des cartes crypto et du cashback donne le cadre général. Pour une situation personnelle, demandez un avis fiscal qualifié.
Remboursement d’un achat en USDC
Le marchand rembourse la transaction carte. Le fournisseur peut créditer du fiat sans racheter la quantité d’USDC vendue au départ.
Un écart peut venir :
- du change ;
- du délai ;
- de la devise de carte ;
- de la conversion initiale ;
- du retrait d’un cashback.
L’article sur le remboursement d’une carte crypto montre comment rapprocher les écritures.
Éviter les refus
Avant de payer :
- carte active ;
- USDC sélectionné ;
- montant disponible ;
- réseau confirmé ;
- limite suffisante ;
- devise vérifiée ;
- réserve précédente contrôlée ;
- moyen de secours prêt.
Une carte peut être refusée malgré un solde total suffisant si les USDC se trouvent dans le mauvais compte ou si un autre actif est prioritaire.
Exemple de contrôle avant un achat
Vous souhaitez régler 120 CHF. L’application affiche 150 USDC, mais la carte est en EUR.
Avant de payer, relevez le montant USDC disponible dans le compte de financement, pas seulement le portefeuille total. Vérifiez ensuite si le fiat est débité avant l’USDC et si une ancienne préautorisation réduit le disponible.
Estimez séparément :
- la quantité d’USDC nécessaire pour obtenir les EUR ;
- les frais de conversion crypto ;
- le change EUR vers CHF ;
- une marge raisonnable pour l’autorisation.
Cette marge n’est pas un frais certain. Elle évite seulement qu’un petit écart de taux rende le disponible insuffisant. Après la compensation, comparez l’estimation aux données réelles.
Si la transaction est urgente ou inclut une caution, gardez une seconde carte. Ne multipliez pas les tentatives identiques, car elles peuvent créer plusieurs réserves temporaires.
Enfin, exportez la ligne de conversion et le reçu. Vous pourrez expliquer la différence entre les 120 CHF payés et la quantité d’USDC débitée, puis traiter correctement un éventuel remboursement.
Répétez ce contrôle après une modification des conditions, de la devise de carte ou de l’ordre des actifs. Un test ancien ne prouve pas le coût actuel.
Si le montant débité semble excessif, attendez la compensation avant de conclure. Une autorisation peut réserver plus que le montant final, notamment dans certains secteurs. Gardez la notification et comparez-la à l’écriture définitive.
Pour une dépense récurrente, notez aussi si le fournisseur vend l’USDC à chaque échéance ou exige un solde fiat préparé. Ce détail influence le risque de refus et la qualité des justificatifs.
FAQ sur la dépense d’USDC avec une carte
Le marchand reçoit-il des USDC ?
Généralement non. Il reçoit une monnaie fiat via le réseau carte, tandis que le fournisseur convertit l’USDC.
Tous les réseaux USDC sont-ils compatibles ?
Non. Utilisez uniquement le réseau affiché par le fournisseur et vérifiez adresse, mémo et minimum.
Combien coûte un paiement USDC en CHF ?
Additionnez réseau, conversion crypto, spread, change vers le CHF et frais du programme à partir de vos relevés.
Faut-il vendre les USDC avant de payer ?
Pas toujours. Comparez conversion automatique et vente préalable selon le taux, les frais, la simplicité et la traçabilité.
Conclusion
Pour dépenser des USDC en Suisse avec une carte, vérifiez la chaîne entière : accès suisse, actif, réseau, compte de financement, conversion et justificatifs. Le marchand voit une carte classique, mais votre coût réel se construit avant le règlement en CHF.
Poser une question à CardRank →
Sources et Références
- USDC, page officielle sur la dépense, consulté le 24 juillet 2026.
- SwissBorg, FAQ de la carte crypto, consulté le 24 juillet 2026.
- Bybit, fonctionnement des transactions carte, consulté le 24 juillet 2026.
- FINMA, communication sur les stablecoins, consulté le 24 juillet 2026.
- Kraken, réseaux et méthodes pris en charge, consulté le 24 juillet 2026.
Sources vérifiées
- USDC, page officielle sur la dépenseConsultée le 24.07.2026
- SwissBorg, FAQ de la carte cryptoConsultée le 24.07.2026
- Bybit, fonctionnement des transactions carteConsultée le 24.07.2026
- FINMA, stablecoinsConsultée le 24.07.2026
- Kraken, réseaux pris en chargeConsultée le 24.07.2026