Peut-on payer partout en Suisse avec une carte crypto ?
Payer partout en Suisse avec une carte crypto : acceptation, refus, préautorisations, limites et secours. Vérifiez avant l’achat.
Vous pouvez payer partout en Suisse avec une carte crypto là où son réseau est accepté, mais pas sans exception. Le terminal peut accepter Visa ou Mastercard tandis que l’émetteur refuse le paiement pour une limite, un solde ou un contrôle de risque.
Le commerçant reçoit généralement des francs, pas vos cryptoactifs. La conversion se déroule en amont du règlement.
L’essentiel
- Payer partout en Suisse avec une carte crypto reste impossible au sens strict.
- Le réseau peut être accepté tandis que l’émetteur refuse l’autorisation.
- Hôtels, stations-service et locations réservent parfois plus que la facture.
- Gardez une carte bancaire indépendante et un peu de CHF.
Payer partout en Suisse avec une carte crypto : réponse rapide
Oui dans la plupart des commerces qui acceptent le réseau de la carte, sous réserve d’autorisation. Non chez les commerçants sans terminal, sur un réseau non pris en charge ou lorsque le fournisseur bloque l’opération.
Trois contrôles se succèdent :
- le commerçant accepte le réseau ;
- le terminal transmet la demande ;
- l’émetteur autorise selon solde, limite et risque.
Un logo accepté sur la porte ne garantit donc pas un paiement réussi.
Le commerçant reçoit du fiat
Une carte crypto fonctionne comme une carte classique côté marchand. Le prix est indiqué en CHF et le commerçant reçoit la monnaie prévue par son contrat.
Si vous financez l’achat avec un cryptoactif, le fournisseur sélectionne ou vend la quantité nécessaire. La conversion a lieu hors du réseau carte avant le règlement.
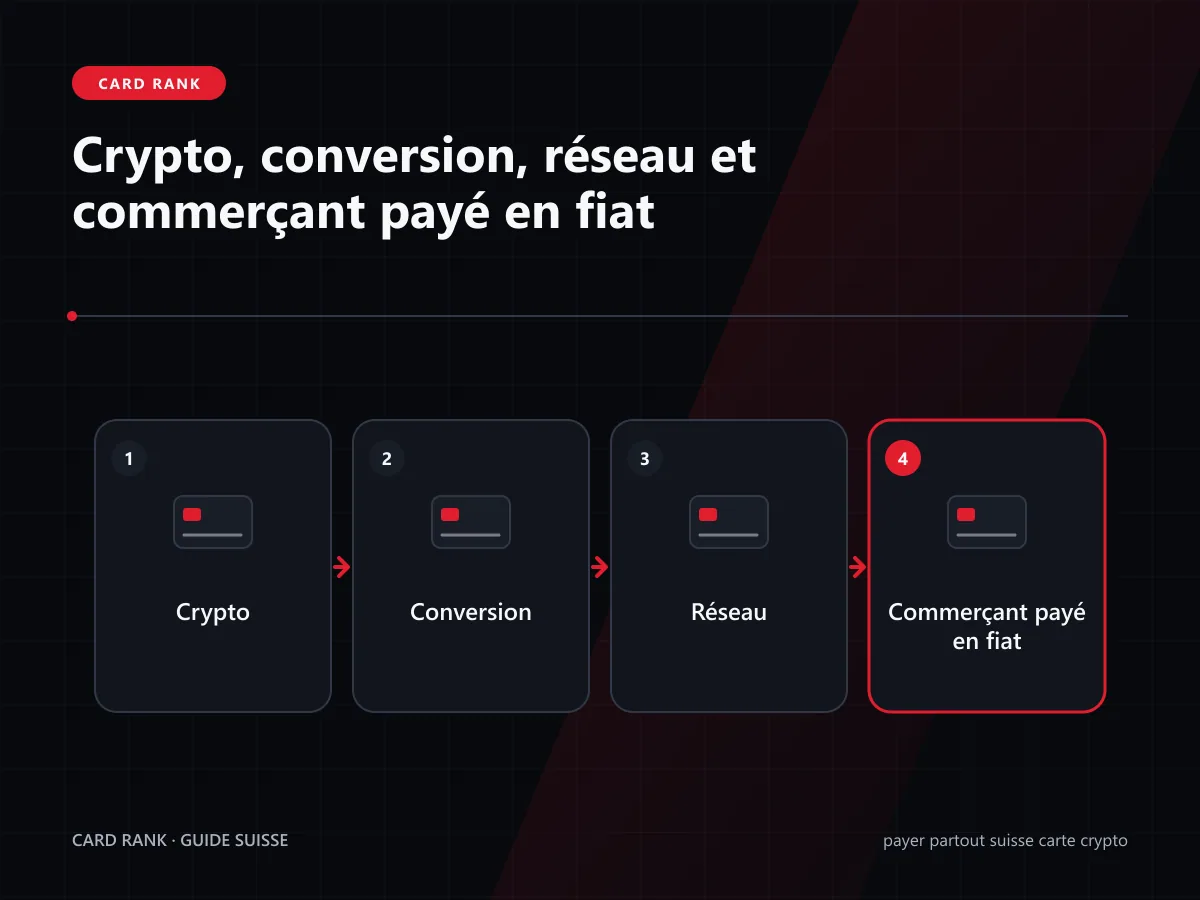
Les acteurs sont :
- vous, qui présentez la carte ;
- le fournisseur crypto, qui tient ou connecte le solde ;
- l’émetteur, qui décide de l’autorisation ;
- le réseau, qui transporte la transaction ;
- l’acquéreur, qui sert le commerçant.
Le caissier n’a pas besoin de connaître Bitcoin ou un stablecoin. Il voit une transaction de carte.
Acceptation du réseau et autorisation
L’acceptation répond à la question : « ce terminal traite-t-il ce réseau ? ». L’autorisation répond à une autre question : « l’émetteur accepte-t-il cette opération précise ? ».
Un paiement peut échouer malgré un logo compatible lorsque :
- le solde disponible est insuffisant ;
- le bon actif n’est pas sélectionné ;
- une limite quotidienne est atteinte ;
- la carte est gelée ou expirée ;
- la région est bloquée ;
- la catégorie du commerçant est restreinte ;
- le contrôle de risque demande une vérification ;
- une préautorisation occupe déjà le solde.
Le guide sur Visa ou Mastercard explique le rôle du réseau et celui de l’émetteur.
Analyse des paiements ordinaires
Les achats courants sont le cas le plus simple : montant final connu, terminal en ligne et solde suffisant.
Pour qui ?
Pour un utilisateur qui veut payer au supermarché, au restaurant ou en ligne avec un budget de carte limité.
Les points favorables
- acceptation large : le réseau fonctionne chez de nombreux commerçants ;
- conversion intégrée : aucune vente manuelle avant chaque achat ;
- paiement en CHF : le commerçant reçoit sa devise ;
- historique : la transaction apparaît dans l’application.
Les limites
- conversion : le fournisseur peut vendre un actif ;
- change : la devise de carte peut différer du CHF ;
- MCC : une catégorie peut être exclue des récompenses ;
- hors ligne : certains terminaux ne peuvent pas obtenir l’autorisation.
Prix
Le coût comprend conversion, change et éventuels frais du plan. Un paiement accepté n’est pas forcément un paiement au meilleur taux.
Analyse des préautorisations
Une préautorisation réserve un montant avant la facture finale. Elle apparaît surtout dans les hôtels, locations de véhicules et stations-service.
Pour qui ?
Pour un utilisateur qui dispose d’une marge de solde supérieure à la dépense prévue.
Les points favorables
- caution automatisée : le service peut être réservé sans paiement séparé ;
- ajustement final : le montant peut être corrigé après usage ;
- réseau standard : la procédure suit le programme de carte ;
- trace : autorisation et règlement peuvent être rapprochés.
Les limites
- montant supérieur : la somme réservée peut dépasser la facture ;
- solde bloqué : elle réduit temporairement les fonds disponibles ;
- délai : la libération n’est pas toujours immédiate ;
- conversion : l’écriture initiale et le remboursement peuvent différer.
Prix
Le risque principal est la liquidité temporaire, plus que le frais. Gardez assez de marge et évitez d’utiliser tout le solde.
Analyse des cas spéciaux
Les abonnements, transports, retraits et paiements hors ligne demandent davantage de prudence.
Pour qui ?
Pour une personne qui veut remplacer sa carte bancaire principale dans plusieurs routines.
Les points favorables
- abonnements : une carte virtuelle peut gérer des paiements récurrents ;
- transport : le sans-contact peut fonctionner comme une carte standard ;
- retrait : certains programmes autorisent le bancomat ;
- paiement en ligne : les données de carte restent classiques.
Les limites
- petits commerçants : certains acceptent uniquement cash ou TWINT ;
- transport : une autorisation différée peut poser problème ;
- retrait : frais et limites sont distincts ;
- abonnement : une carte renouvelée exige une mise à jour.
Prix
Ajoutez les retraits, le change et le coût d’un refus. Une solution de secours évite un taxi ou un hôtel payé au mauvais taux.
MCC et cashback
Le MCC est le code de catégorie du commerçant. Il sert au traitement et aux règles de récompense.
Un achat peut être autorisé mais exclu du cashback. Virements, services financiers, jeux ou paiements assimilés à du cash figurent souvent dans les exclusions, selon le programme.
Ne confondez donc pas :
- paiement accepté ;
- paiement éligible à la récompense ;
- montant compté dans le plafond.
L’application peut créditer la récompense plus tard, puis la reprendre si le marchand rembourse l’achat.
Paiement en ligne et carte virtuelle
Une carte virtuelle peut payer sur Internet si le site accepte son réseau et si l’authentification aboutit.
Vérifiez l’adresse de facturation, le 3-D Secure, le plafond et la région. Un site peut refuser une carte prépayée pour un abonnement ou une caution.
La carte virtuelle ne remplace pas toujours une carte physique. Un retrait ou un terminal sans wallet mobile peut rester impossible.
Trois situations à tester avant d’en dépendre
Commencez par un petit achat en magasin, puis un paiement en ligne avec 3-D Secure et enfin un achat en devise étrangère. Ces trois essais vérifient des maillons différents : présentation au terminal, authentification et conversion.
Pour un séjour, testez aussi la carte avant la réservation. Un hôtel peut accepter le réseau pour régler une chambre tout en refusant la carte pour la caution. Une station-service automatique peut, elle, réserver un montant nettement supérieur au plein réel. Le solde doit couvrir cette réserve, même si la facture finale est plus basse.
Les transports illustrent une autre nuance. Un guichet, une application et une borne ne déclenchent pas toujours le même parcours d’authentification. Une carte qui fonctionne dans l’application du marchand peut échouer au terminal hors ligne.
Notez le montant réservé, le montant final et le délai de libération. Après ces tests, vous saurez si la carte convient à votre quotidien ou seulement à des achats simples. Cette vérification coûte peu et évite de découvrir une restriction au moment d’un voyage.
Diagnostic d’un paiement refusé
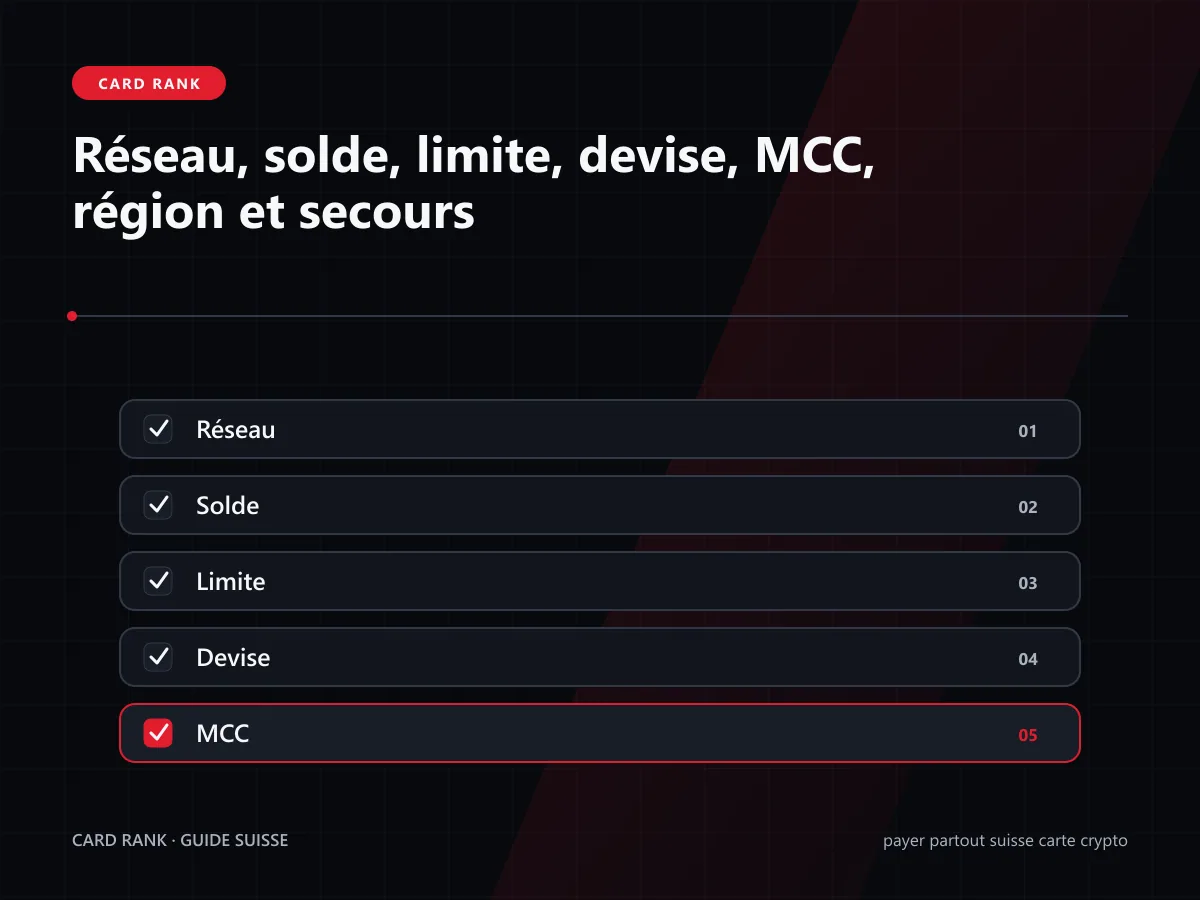
Procédez dans cet ordre :
- réseau : le terminal accepte-t-il Visa ou Mastercard ?
- carte : est-elle active, non gelée et non expirée ?
- solde : le montant disponible inclut-il la préautorisation ?
- actif : la source choisie est-elle compatible ?
- limite : plafond journalier ou mensuel atteint ?
- région : géoblocage ou pays désactivé ?
- catégorie : le MCC est-il restreint ?
- support : quel code de refus apparaît ?
Ne répétez pas dix fois la transaction. Plusieurs refus peuvent renforcer le contrôle de risque.
Sécurité et solution de secours
Une carte crypto dépend du fournisseur, du compte et parfois du wallet. Un incident peut toucher plus qu’un paiement.
Gardez une carte bancaire d’un autre émetteur, un faible montant en CHF et l’accès au support. Le guide pour sécuriser une carte crypto détaille les protections et le blocage d’urgence.
Limitez aussi le solde conservé sur la plateforme. Le budget courant suffit.
Notre avis
Une carte crypto peut couvrir la majorité des paiements quotidiens si son réseau est accepté et si le solde est prêt. Elle ne doit pas être votre seul moyen de paiement.
Choisissez parmi les cartes disponibles en Suisse selon devise, limites et mécanisme. Utilisez ensuite le comparateur pour les coûts.
FAQ sur les paiements en Suisse
Peut-on payer partout en Suisse avec une carte crypto ?
Non partout, mais chez de nombreux commerçants qui acceptent son réseau. L’émetteur doit encore autoriser le paiement.
Le commerçant reçoit-il des cryptoactifs ?
Généralement non. La crypto est convertie hors du réseau carte et le commerçant reçoit la monnaie de règlement.
Pourquoi une carte crypto est-elle refusée alors que Mastercard ou Visa est accepté ?
Solde, limite, actif, région, MCC, contrôle de risque ou préautorisation peuvent bloquer l’émetteur.
Faut-il une carte de secours ?
Oui. Une carte bancaire indépendante et un peu de CHF évitent qu’un incident de plateforme bloque une dépense essentielle.
Conclusion
Une carte crypto fonctionne chez de nombreux commerçants suisses, mais l’acceptation du réseau ne garantit pas l’autorisation. Préparez le solde, les limites et un moyen de secours.
Un cas de refus officiel manque dans ce guide ? Envoyez-nous la documentation concernée.
Signaler une condition à vérifier →
Sources et Références
Sources vérifiées
- Mastercard, fonctionnement d’une carte cryptoConsultée le 24.07.2026
- Crypto.com, carte virtuelleConsultée le 24.07.2026
- UBS, déroulement d’un paiementConsultée le 24.07.2026
- CFF, moyens de paiement et refusConsultée le 24.07.2026