KAST Card vs Bybit Card pour payer depuis la Suisse
KAST Card vs Bybit Card : comparez stablecoins, réseaux, change CHF, limites, récompenses et KYC suisse avant de choisir.
KAST Card vs Bybit Card oppose un compte centré sur les stablecoins à une carte reliée à un exchange multi-actifs. KAST met l’accent sur les dépôts stables et un parcours de paiement mondial. Bybit débite son Funding Account selon les soldes et l’ordre configuré.
Depuis la Suisse, le point décisif est le trajet vers le CHF. Un solde en dollars ou en stablecoins peut encore subir un change lors d’un paiement local.
L’essentiel
- KAST Card vs Bybit Card se décide selon la source des fonds, le réseau et le coût du change.
- KAST convient mieux à qui organise déjà son budget courant en stablecoins.
- Bybit convient mieux à un utilisateur de l’exchange qui veut dépenser plusieurs actifs.
- L’éligibilité KYC, les limites et le niveau de récompense doivent être vérifiés avant tout dépôt.
KAST Card vs Bybit Card : verdict en une minute
Le meilleur choix dépend de votre routine actuelle :
- Meilleur pour un budget stablecoin : KAST, si le réseau, la formule et l’accès suisse correspondent à votre profil.
- Meilleur pour un compte multi-actifs : Bybit, si vos fonds sont déjà dans le Funding Account et si l’ordre de débit est maîtrisé.
- Meilleur coût net : celui qui réduit les conversions, surtout pour les achats en CHF et les dépenses européennes.
Gardez une carte bancaire indépendante. Les deux offres reposent sur un compte, un KYC et des partenaires de paiement.
Compte stablecoin ou Funding Account
KAST et Bybit peuvent régler le même café, mais l’argent ne suit pas le même chemin.
Avec KAST, vous déposez des stablecoins ou d’autres actifs pris en charge. Le compte et la formule déterminent ce qui finance la carte. Un solde libellé en dollars reste distinct d’un solde CHF.
Avec Bybit, la carte utilise le Funding Account. Vous pouvez y conserver du fiat et plusieurs cryptoactifs. Si l’actif choisi ne correspond pas à la devise du paiement, une conversion intervient selon les règles du programme.
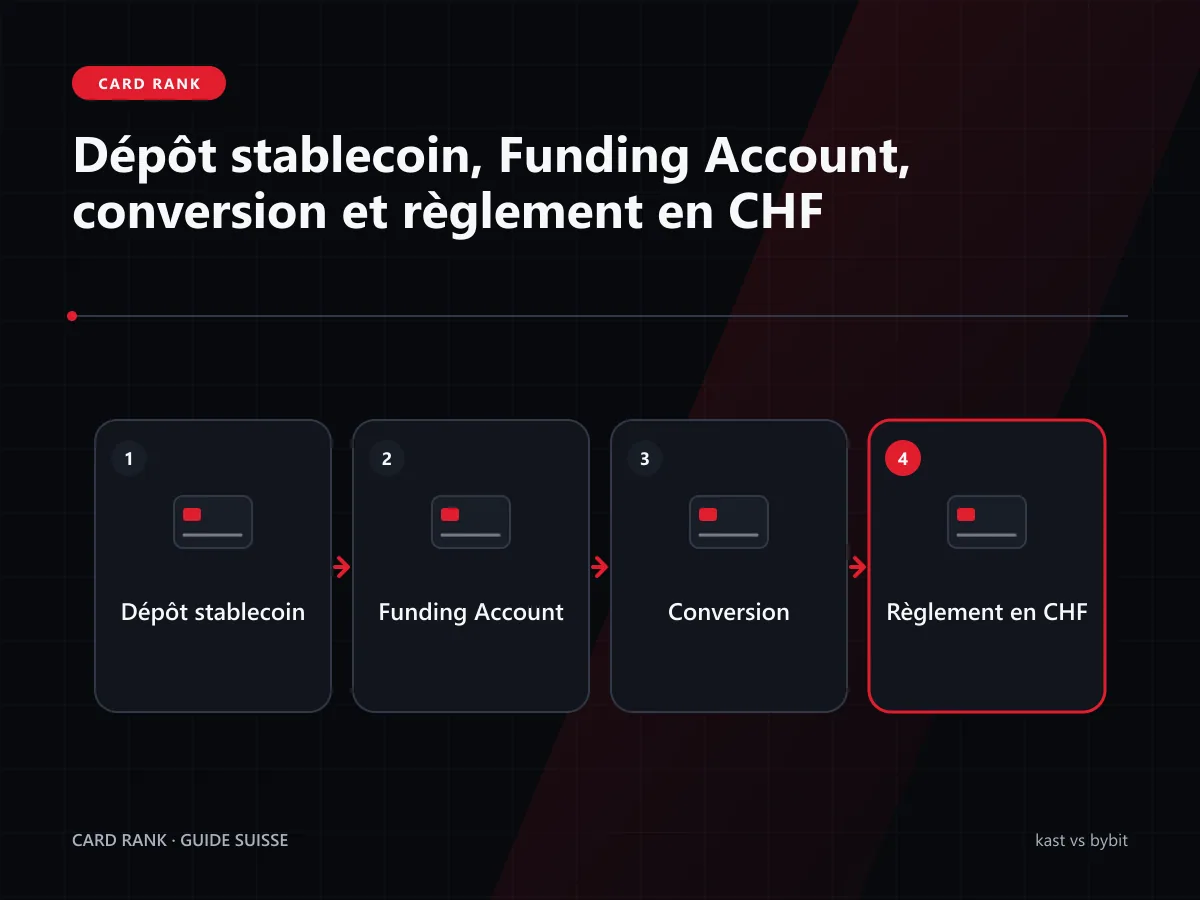
Suivez six étapes :
- réseau de dépôt ;
- actif reçu ;
- solde disponible pour la carte ;
- autorisation du paiement ;
- conversion éventuelle ;
- règlement au commerçant.
Le commerçant reçoit la devise attendue par le réseau carte. Il ne choisit ni votre stablecoin ni l’actif vendu.
Tableau KAST Card vs Bybit Card
Les mécanismes ci-dessous ont été contrôlés le 24 juillet 2026. Les conditions peuvent différer selon l’entité.
| Critère | KAST | Bybit |
|---|---|---|
| Modèle | Compte centré stablecoins et carte | Funding Account multi-actifs |
| Source des fonds | Stablecoins et actifs admis | Fiat et cryptoactifs admis |
| Réseaux | Selon les dépôts pris en charge | Selon les dépôts et actifs pris en charge |
| Devise de paiement | Selon le programme et la carte | Selon la région et la carte |
| Conversion | Stablecoin ou actif vers devise requise | Actif débité vers devise requise |
| Change en CHF | À mesurer selon le parcours | À mesurer selon le barème régional |
| Récompense | Selon la formule et ses conditions | Selon le niveau, le plafond et les exclusions |
| Retraits | Limites et frais selon la formule | Limites et frais selon la région |
| Accès suisse | Livraison indiquée, acceptation finale conditionnelle | Accès suisse indiqué sous conditions |
| Garde | Solde conservé dans le compte KAST | Solde conservé dans le compte Bybit |
Le comparateur de cartes rapproche ces champs. La source officielle reste prioritaire au moment de la demande.
Analyse de KAST
KAST est cohérente si votre budget de paiement est déjà organisé autour de stablecoins et si vous voulez le séparer de votre portefeuille principal.
Pour qui ?
Pour un utilisateur qui reçoit ou conserve des stablecoins, comprend les réseaux de dépôt et accepte un compte centré sur une devise de référence différente du CHF.
Les points favorables
- parcours stablecoin : le budget peut rester distinct des actifs volatils ;
- compte dédié : la carte s’intègre à un environnement de paiement ;
- formules identifiées : coûts et conditions sont documentés ;
- paiement mobile : les options dépendent de la carte et de la région.
Les limites
- change vers le CHF : un solde stable en dollars ne supprime pas le risque de change ;
- réseaux de dépôt : une erreur de chaîne peut être coûteuse ;
- formules : certains niveaux ont un prix ou des conditions élevés ;
- KYC final : la livraison annoncée ne garantit pas l’acceptation.
Prix
Le coût réunit la formule, les transferts, le change, les retraits et les éventuelles conversions. Ajoutez le coût nécessaire pour obtenir le bon stablecoin sur le bon réseau. La fiche de la carte KAST conserve les conditions datées.
Analyse de Bybit
Bybit est cohérente si vous utilisez déjà l’exchange et voulez payer depuis son Funding Account.
Pour qui ?
Pour un utilisateur qui connaît l’ordre de débit, maintient un faible solde de paiement et veut choisir entre fiat et plusieurs cryptoactifs.
Les points favorables
- compte multi-actifs : plusieurs sources de paiement peuvent être admises ;
- parcours intégré : exchange, Funding Account et carte sont réunis ;
- formats de carte : options virtuelles et physiques selon la région ;
- récompenses : le programme décrit niveaux et avantages.
Les limites
- conversion au paiement : dépenser un actif peut matérialiser une vente ;
- garde centralisée : le solde dépend de la disponibilité du compte ;
- plafonds : le taux maximal n’est pas un taux universel ;
- barème régional : change et retraits peuvent varier.
Prix
Le coût comprend la conversion, le change, les retraits et les conditions du niveau. Le solde déjà présent sur Bybit ne rend pas ces opérations gratuites. La fiche de la carte Bybit donne le périmètre contrôlé.
Le chemin du stablecoin au CHF
Un stablecoin en dollars réduit la volatilité face au dollar, pas face au franc suisse. Le taux USD/CHF reste présent.
Trois parcours sont possibles :
| Situation | Opérations possibles | Point à mesurer |
|---|---|---|
| Achat en CHF depuis un stablecoin USD | conversion de l’actif et change | taux total appliqué |
| Achat en EUR depuis un stablecoin USD | conversion et paire USD/EUR | barème et spread |
| Achat depuis un solde fiat compatible | change carte uniquement | taux du réseau et majoration |
La carte crypto et le CHF explique pourquoi une interface en français ou un montant affiché en CHF ne prouve pas l’existence d’un solde CHF natif.
Évitez de convertir deux fois. Si le fournisseur permet de préparer un solde dans la devise de dépense à un coût lisible, comparez ce parcours au débit automatique.
Trois profils de dépenses
Les montants suivants sont fictifs. Ils servent à construire une feuille de calcul commune.
| Profil | Dépenses | KAST à contrôler | Bybit à contrôler |
|---|---|---|---|
| Léger | 500 CHF/mois | coût de formule et change | conversion et niveau de base |
| Régulier | 1 000 CHF/mois | réseau, change et récompense | ordre de débit, plafond et change |
| Intensif | 2 000 CHF/mois | formule, limites et retraits | niveau, plafond et garde du solde |
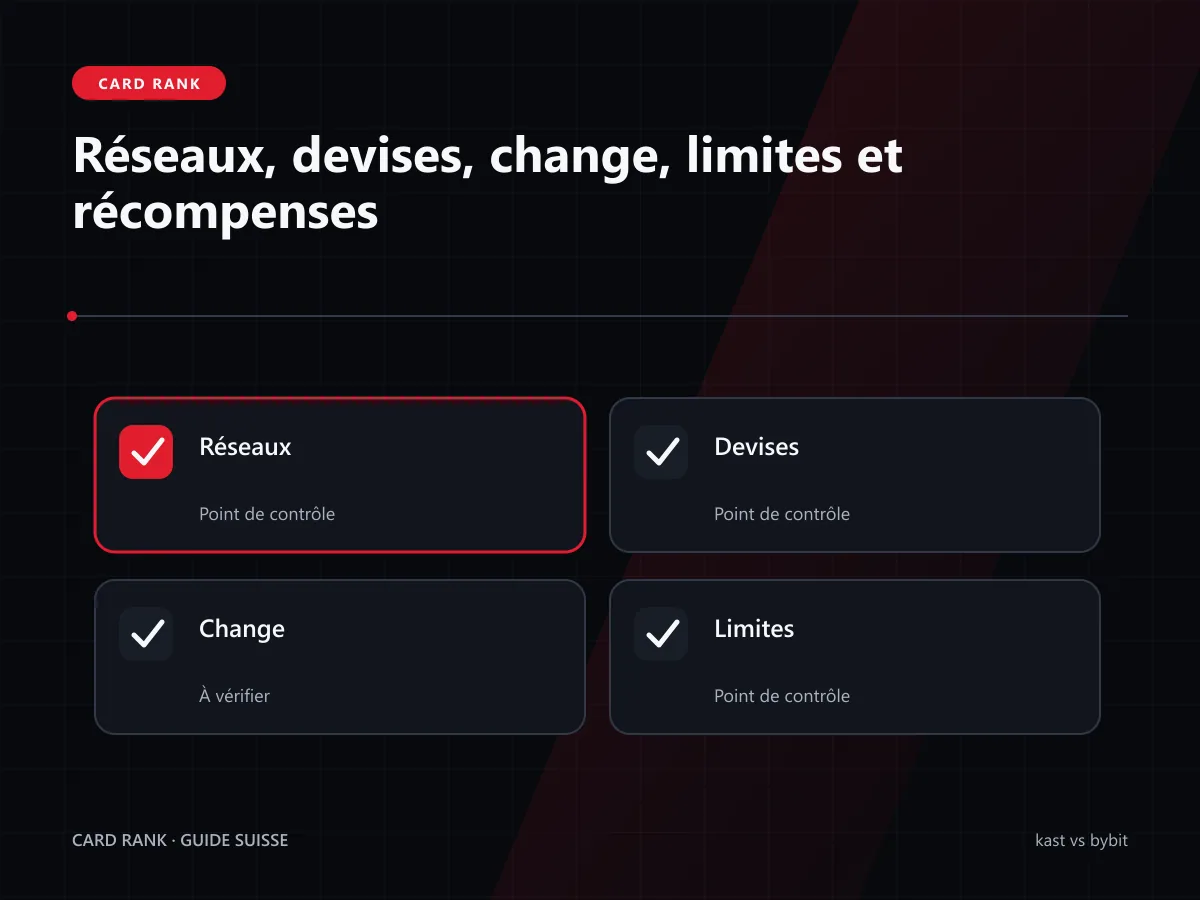
Utilisez :
coût net = formule + réseau + conversion + change + retraits − récompense utilisable
La récompense utilisable est la valeur réellement reçue sur les achats éligibles. Ignorez un bonus promotionnel dans le scénario permanent.
Le calculateur de cashback mesure taux et plafond. Ajoutez ensuite le change et les coûts de réseau dans votre feuille.
Réseaux et dépôts
Le bon actif sur le mauvais réseau n’est pas un solde de carte utilisable. Vérifiez la chaîne dans l’écran de dépôt et faites un test de faible montant.
Conservez :
- adresse de dépôt et réseau sélectionné ;
- identifiant de transaction ;
- quantité envoyée et reçue ;
- frais de réseau ;
- valeur en CHF au moment du transfert.
Ne copiez pas une adresse enregistrée sans relire le réseau. Une migration de fournisseur ou une mise à jour peut modifier les options admises.
KYC suisse et disponibilité réelle
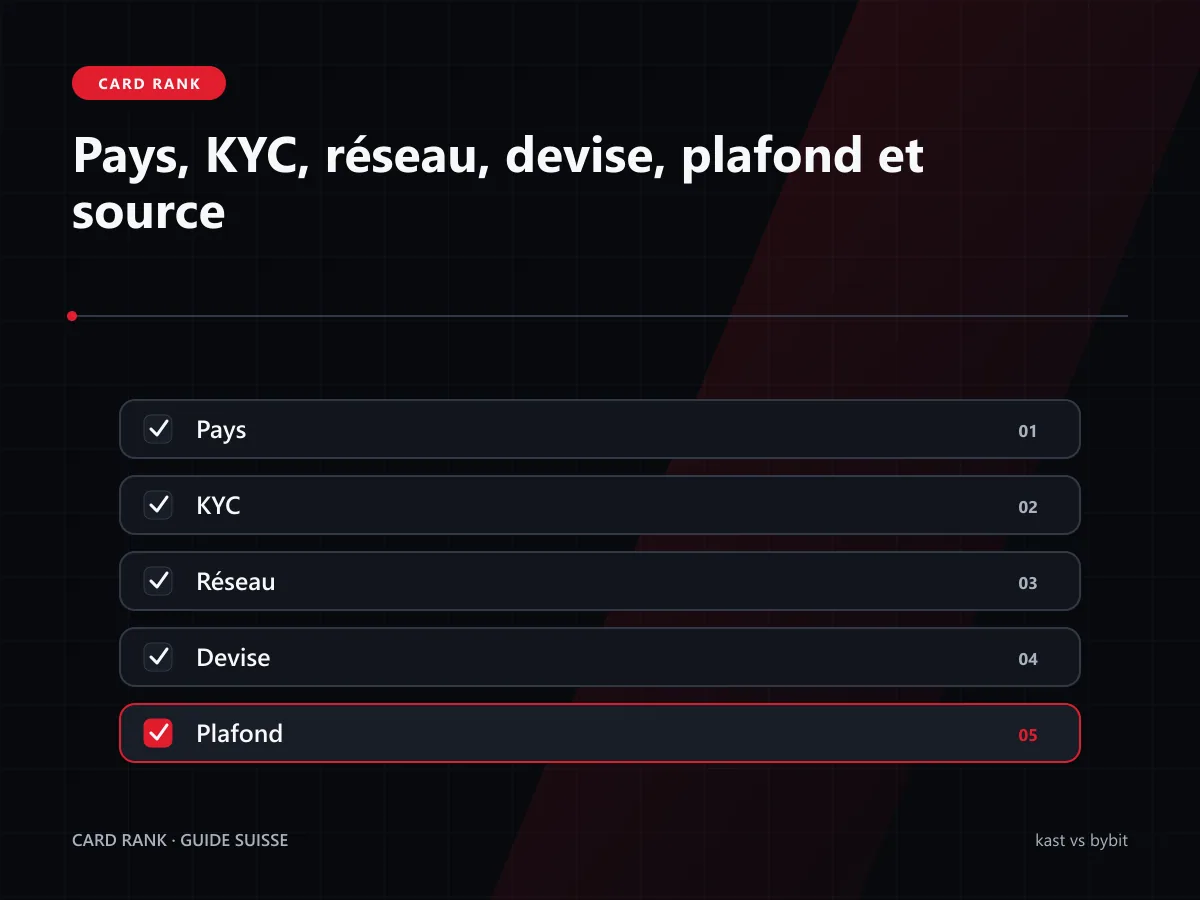
L’accès se vérifie en trois niveaux : pays annoncé, produit visible et dossier accepté. Une carte livrée en Suisse à certains utilisateurs ne garantit pas votre admission.
Avant de déposer :
- confirmez la résidence dans la documentation ;
- identifiez l’entité qui traite la demande ;
- vérifiez les pièces et leur format ;
- lisez les limites avant le premier transfert ;
- gardez une solution de secours.
N’utilisez pas une adresse étrangère pour contourner une restriction. Le pays du profil, les justificatifs et l’usage doivent rester cohérents.
Récompenses et niveaux
Le taux maximal ne décrit pas le rendement courant. Il peut dépendre d’un niveau, d’une formule, d’un volume ou d’une période.
Pour chaque programme, notez :
- taux du niveau accessible ;
- achats exclus ;
- plafond mensuel ;
- devise ou actif versé ;
- délai de crédit ;
- coût fixe ou capital requis.
Un cashback de 2 % plafonné sur une petite base peut rapporter moins qu’un taux inférieur sans coût fixe. Le calcul annuel tranche.
Garde, relevés et fiscalité pratique
KAST et Bybit conservent les soldes dans leur environnement. Ne déposez pas plus que le budget nécessaire aux dépenses prochaines.
Exportez paiements, dépôts, conversions, remboursements, frais et récompenses. Une conversion de cryptoactif peut produire une trace à documenter. CardRank ne fournit pas de conseil fiscal.
La valeur en CHF reste le point commun. Elle permet de rapprocher le relevé de carte, l’historique du compte et votre registre.
Notre avis selon votre profil
Choisissez KAST si vous utilisez déjà les stablecoins pour votre budget, comprenez les réseaux et pouvez mesurer le change vers le CHF. Vérifiez l’acceptation KYC avant un dépôt important.
Choisissez Bybit si vos fonds sont déjà sur l’exchange, si l’ordre de débit est clair et si le niveau courant vous suffit. Limitez le solde conservé.
Si vous voulez simplement payer en CHF avec peu de suivi, une carte bancaire classique peut rester plus adaptée. L’accès aux cryptoactifs n’est utile que si vous l’utilisez vraiment.
FAQ sur KAST et Bybit
KAST ou Bybit convient-elle mieux en Suisse ?
KAST privilégie un parcours stablecoin. Bybit s’intègre à un compte multi-actifs. Le choix dépend du réseau, du change, des limites et de l’éligibilité finale.
La carte KAST dépense-t-elle directement des CHF ?
Le parcours dépend du solde, de la devise de la carte et des conditions du programme. Un achat en CHF peut impliquer une conversion depuis un stablecoin en dollars.
La Bybit Card vend-elle les cryptoactifs au paiement ?
Si un actif numérique finance l’achat, une conversion peut intervenir selon l’ordre de débit et les règles de la carte. Conservez la quantité et la valeur en CHF.
Le KYC suisse garantit-il l’obtention de la carte ?
Non. La livraison en Suisse et un dossier complet ne garantissent pas l’acceptation individuelle par le fournisseur.
Conclusion
KAST organise la dépense autour des stablecoins, tandis que Bybit utilise un Funding Account multi-actifs. Le choix dépend du réseau, du change vers le CHF et de la manière dont vous financez la carte.
Une limite, un réseau ou une condition suisse a changé ? Envoyez-nous la page officielle.
Signaler une condition à vérifier →
Sources et Références
Sources vérifiées
- KAST, carteConsultée le 24.07.2026
- KAST, frais et conditionsConsultée le 24.07.2026
- Bybit, frais et limitesConsultée le 24.07.2026
- Bybit, récompensesConsultée le 24.07.2026