Faillite émetteur carte crypto : le sort de chaque solde
Faillite émetteur carte crypto : identifiez qui détient fiat et crypto, puis vérifiez ségrégation, juridiction et protection applicable.
Une faillite émetteur carte crypto n’a pas une conséquence unique. La marque visible peut réunir une plateforme, un dépositaire, un émetteur de monnaie électronique, un émetteur de carte et une banque de cantonnement. Le sort de vos fonds dépend donc de l’entité touchée, du type d’avoir, du contrat et de la juridiction.
Commencez par cartographier qui détient chaque solde. Le logo de la carte ne suffit pas.
L’essentiel
- Une faillite émetteur carte crypto peut toucher la carte sans placer tous les cryptoactifs dans la même procédure.
- Distinguez dépôt bancaire, monnaie électronique, stablecoin, cryptoactif et récompense.
- Ségrégation, privilège et garantie des dépôts sont trois mécanismes différents.
- Conservez contrats, relevés et preuves de propriété avant toute suspension.
Faillite émetteur carte crypto : aucune réponse unique
Le mot « émetteur » peut désigner l’entreprise qui émet la carte, alors que la plateforme conserve les cryptoactifs et qu’une autre entité détient le fiat. Une insolvabilité de l’un de ces acteurs n’entraîne pas nécessairement la faillite des autres.
Posez quatre questions :
- quelle entité est concernée ;
- quel avoir est détenu ;
- au nom de qui ;
- sous quel droit.
Sans ces réponses, « les fonds sont protégés » et « tout est perdu » sont deux affirmations également fragiles.
Identifier les acteurs derrière la carte
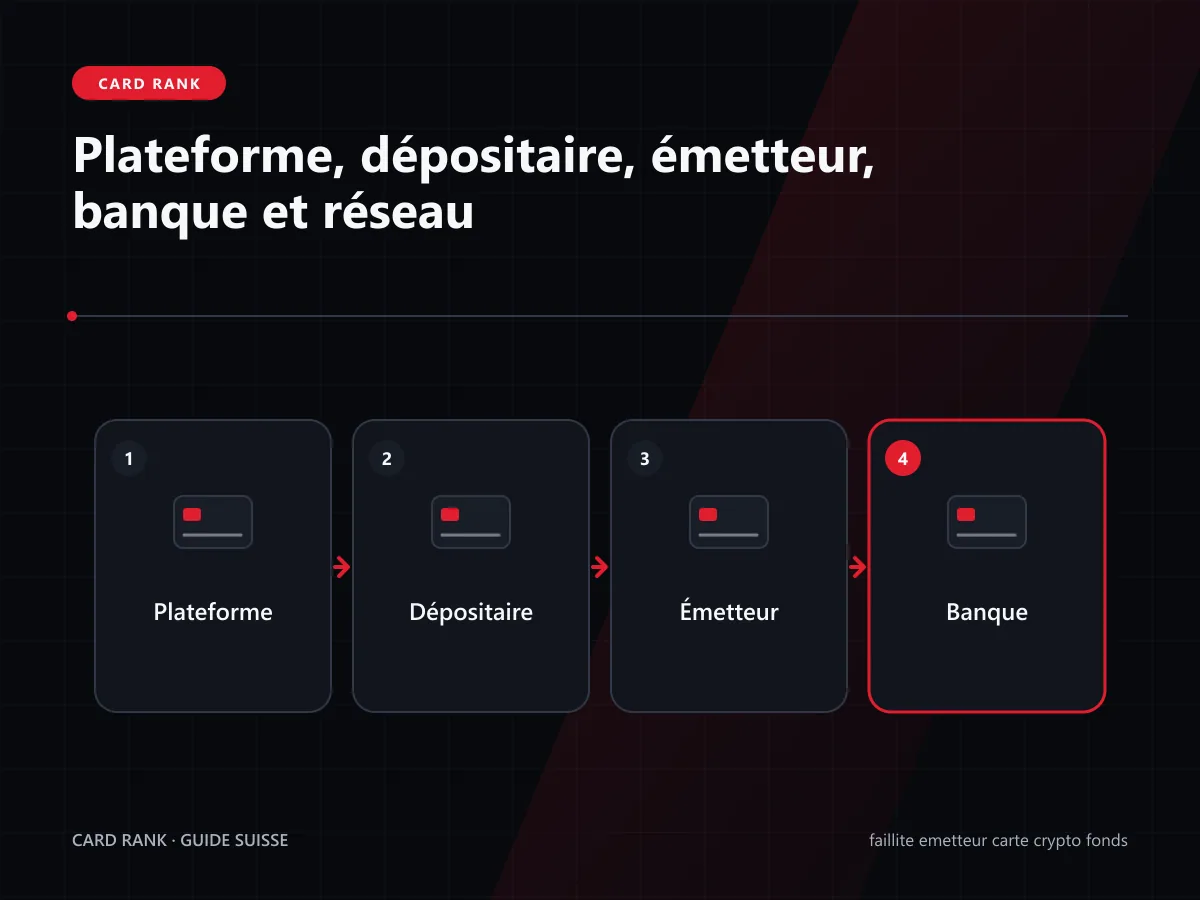
Une carte crypto peut faire intervenir :
- la marque ou plateforme ;
- le conservateur des cryptoactifs ;
- un sous-dépositaire ;
- l’émetteur de monnaie électronique ;
- l’émetteur de carte ;
- le gestionnaire du programme ;
- une banque ;
- Visa ou Mastercard.
Les conditions Bybit EEE et Suisse distinguent par exemple le programme, l’émetteur de la carte et l’émetteur de monnaie électronique. Cette structure illustre le besoin de lire le contrat, sans permettre de conclure à l’avance sur une insolvabilité future.
Classer chaque solde
Créez un inventaire par compartiment.
| Avoir | Question principale | Preuve à rechercher |
|---|---|---|
| CHF ou EUR | dépôt ou monnaie électronique ? | contrat et relevé |
| bitcoin ou ether | qui conserve les clés ? | conditions de custody |
| stablecoin | qui porte la créance ? | conditions du jeton |
| solde prépayé | qui l’émet ? | conditions de carte |
| cashback | acquis ou conditionnel ? | règlement du programme |
| autorisation en attente | débit final ou réserve ? | historique carte |
L’affichage dans une seule application ne fusionne pas les droits. Deux lignes voisines peuvent relever de procédures différentes.
Ségrégation, privilège et garantie
Ces trois notions répondent à des questions différentes.
La ségrégation cherche à isoler des avoirs de la masse du conservateur. Le privilège donne un rang particulier à certaines créances. La garantie des dépôts intervient dans un cadre défini pour certains dépôts.
Une ségrégation n’empêche pas :
- une erreur d’identification ;
- un litige sur la propriété ;
- un délai de restitution ;
- un manque de liquidité ;
- une perte de valeur ;
- une difficulté avec un sous-dépositaire étranger.
Le guide crypto et garantie des dépôts en Suisse détaille ces mécanismes.
Cryptoactifs conservés en Suisse
FINMA souligne que les structures de conservation doivent permettre que les actifs des clients ne tombent pas dans la masse en faillite du dépositaire. La forme juridique et la tenue des registres deviennent déterminantes.
Demandez :
- si les actifs sont attribués individuellement ;
- comment la propriété est documentée ;
- si le fournisseur peut utiliser les actifs ;
- où les clés sont conservées ;
- quel droit régit la restitution.
Une preuve d’attribution claire est plus utile qu’une promesse générale de « fonds sécurisés ».
Sous-conservation à l’étranger
Un fournisseur suisse peut utiliser une infrastructure étrangère. FINMA relève la complexité juridique de ces chaînes.
Vérifiez :
- pays du sous-dépositaire ;
- contrat applicable ;
- reconnaissance de la ségrégation ;
- droit de restitution ;
- dépendance opérationnelle ;
- information donnée au client.
Une autorisation suisse de l’acteur visible ne transforme pas automatiquement le droit étranger du sous-dépositaire.
Solde fiat et monnaie électronique
Un montant libellé en CHF ou EUR n’est pas forcément un dépôt bancaire à votre nom. Il peut représenter :
- de la monnaie électronique ;
- un solde de paiement ;
- une créance contre le programme ;
- des fonds cantonnés ;
- un dépôt auprès d’une banque partenaire.
Le contrat doit indiquer l’émetteur, la détention des fonds et le traitement en cas d’insolvabilité. La devise affichée ne détermine pas la protection.
La FINMA précise aussi que les fonds acceptés sous une autorisation Fintech ne bénéficient pas automatiquement du privilège ni de la garantie des dépôts.
Stablecoins
Un stablecoin reste un jeton avec ses propres conditions, réserves, intermédiaires et risques. Le fait qu’il vise une valeur stable ne le transforme pas en dépôt bancaire suisse.
Vérifiez séparément :
- l’émetteur du jeton ;
- le droit de rachat ;
- les utilisateurs admissibles au rachat direct ;
- les réserves publiées ;
- la chaîne utilisée ;
- le dépositaire de votre jeton.
La recharge d’une carte avec des stablecoins ajoute encore un risque de réseau et de compte de financement.
Ce que les conditions doivent révéler
Cherchez dans les documents :
- nom légal de chaque entité ;
- adresse et juridiction ;
- rôle dans le programme ;
- nature du solde ;
- recours aux sous-traitants ;
- règles de suspension ;
- transfert ou restitution ;
- procédure de plainte.
Sauvegardez la version et la date. Une page d’aide peut changer après l’incident.
Réduire l’exposition avant un incident
Une carte sert au paiement, pas nécessairement au stockage de toute votre épargne. Des mesures prudentes peuvent réduire l’exposition :
- garder un solde opérationnel ;
- tester les retraits ;
- exporter les relevés ;
- vérifier les adresses ;
- conserver les contrats ;
- utiliser un moyen de paiement de secours ;
- éviter une dépendance à une seule entité.
Ces mesures ne constituent pas une recommandation de placement. Elles visent la continuité d’accès et la preuve.
Le guide de sécurité complète les mesures de protection du compte.
Agir si le service est suspendu
Si les retraits ou la carte s’arrêtent :
- cessez les nouveaux dépôts ;
- capturez les soldes et historiques ;
- téléchargez les relevés ;
- conservez les contrats ;
- vérifiez les communications officielles ;
- identifiez l’autorité et la procédure ;
- suivez uniquement les instructions vérifiées.
Ne payez pas un intermédiaire inconnu qui promet une récupération prioritaire. Ne transmettez jamais une clé privée ou une seed phrase.
Déclarer une créance ou demander une restitution
Une procédure peut distinguer une créance contre l’entreprise et une demande de restitution d’un actif ségrégué. La qualification dépend des faits et du droit applicable.
Conservez :
- preuve d’identité du compte ;
- identifiants client ;
- relevés datés ;
- transactions blockchain ;
- adresses ;
- tickets de support ;
- contrat.
Un conseil juridique peut être nécessaire. CardRank ne peut pas qualifier votre droit dans une procédure précise.
Scénarios selon l’acteur qui cesse ses activités
La même application peut réagir différemment selon l’entité touchée.
L’émetteur de carte s’arrête
La carte peut cesser de fonctionner alors que la plateforme et le dépositaire crypto restent opérationnels. Vérifiez si les retraits et transferts sont encore possibles, puis recherchez la communication du programme sur un éventuel nouvel émetteur. Ne laissez pas une panne de paiement devenir une hypothèse non vérifiée sur la custody.
La plateforme devient insolvable
L’accès à l’interface, aux retraits et au support peut être restreint. Le sort du fiat et des cryptoactifs dépend alors des contrats, des registres et des dépositaires. Sauvegardez immédiatement les preuves déjà accessibles, sans contourner une mesure légale ou technique.
Le dépositaire ou sous-dépositaire est touché
La plateforme peut rester visible tout en suspendant un actif précis. La question centrale devient l’attribution des actifs et leur exclusion de la masse en faillite du conservateur. Une chaîne étrangère peut imposer une procédure dans un autre pays.
La banque partenaire est touchée
Le traitement dépend du statut des comptes, de leur titulaire et du mécanisme de protection applicable. Un compte omnibus, de cantonnement ou au nom du client ne produit pas nécessairement le même résultat.
Le programme de récompense s’arrête
Un cashback annoncé mais non acquis peut être supprimé sans toucher aux autres soldes. Vérifiez les conditions d’acquisition, les dates et la nature du droit. Une récompense n’est pas un dépôt.
Ces scénarios montrent pourquoi il faut éviter une seule colonne « solde total ». Votre inventaire doit associer chaque montant à un acteur, un contrat et une preuve.
Vérifier les communications de crise
Une suspension attire rapidement rumeurs, faux comptes et offres de récupération. Commencez par les canaux déjà mentionnés dans le contrat ou l’application avant l’incident.
Comparez chaque annonce avec :
- le nom légal de l’entité ;
- la date ;
- l’autorité citée ;
- le numéro de procédure ;
- le domaine officiel ;
- les coordonnées du mandataire.
Une publication sur un réseau social peut signaler l’événement, mais elle ne remplace pas l’avis de l’administrateur ou de l’autorité. En cas de contradiction, conservez les deux versions et attendez une source formelle.
Ne signez pas une cession de créance sans comprendre son prix et ses conséquences. Une offre de liquidité immédiate peut transférer définitivement vos droits. Un professionnel qualifié peut être nécessaire pour évaluer ce choix.
Archivez chaque avis officiel avec son adresse, sa date de consultation et une copie locale lisible.
FAQ sur la faillite d’un émetteur de carte crypto
Le logo Visa ou Mastercard protège-t-il les fonds ?
Non. Le réseau traite les paiements. Les droits sur le solde dépendent des entités, du contrat et de la juridiction.
Les cryptoactifs sont-ils exclus de la masse en faillite ?
Cela dépend de la conservation, de l’attribution et du droit applicable. Une chaîne étrangère peut compliquer la restitution.
Un solde fiat est-il toujours garanti ?
Non. Il faut déterminer s’il s’agit d’un dépôt, de monnaie électronique ou d’une autre créance.
Que conserver avant un incident ?
Contrats, relevés, historiques, preuves de propriété, coordonnées des entités et résultats de tests de retrait.
Conclusion
Une faillite émetteur carte crypto ne se lit pas à partir du logo. Cartographiez les entités, classez chaque solde et vérifiez ségrégation, privilège, garantie et juridiction séparément. Cette préparation ne supprime pas le risque, mais elle évite les fausses certitudes et améliore les preuves.
Poser une question à CardRank →
Sources et Références
- FINMA, risques liés à la conservation de cryptoactifs, consulté le 24 juillet 2026.
- FINMA, autorisation Fintech, consulté le 24 juillet 2026.
- FINMA, protection des déposants, consulté le 24 juillet 2026.
- Bybit, conditions de la carte EEE et Suisse, consulté le 24 juillet 2026.
Sources vérifiées
- FINMA, conservation de cryptoactifsConsultée le 24.07.2026
- FINMA, autorisation FintechConsultée le 24.07.2026
- FINMA, protection des déposantsConsultée le 24.07.2026
- Bybit, conditions de la carte EEE et SuisseConsultée le 24.07.2026